

Thủ tục hải quan nhập khẩu hàng hóa là quy trình pháp lý bắt buộc mà doanh nghiệp phải hoàn tất trước khi đưa hàng vào lưu thông nội địa. Mỗi bước trong quy trình đều ảnh hưởng trực tiếp đến thời gian thông quan, chi phí phát sinh và tính hợp chuẩn pháp lý của lô hàng. Hướng dẫn dưới đây cung cấp toàn bộ quy trình tiêu chuẩn từ chuẩn bị chứng từ đến giải phóng hàng hóa, giúp doanh nghiệp chủ động tối ưu tiến độ và chi phí.
Thủ tục hải quan hàng nhập khẩu là gì?
Thủ tục hải quan nhập khẩu là chuỗi quy trình pháp lý bắt buộc do cơ quan hải quan thực hiện để quản lý, kiểm soát hàng hóa và phương tiện vận tải từ nước ngoài đưa vào lãnh thổ Việt Nam. Mục tiêu cốt lõi của thủ tục thông quan nhập khẩu gồm: kiểm soát dòng luân chuyển hàng hóa qua biên giới, bảo đảm an ninh quốc gia, chống gian lận thương mại, thu đúng các khoản thuế nộp ngân sách và bảo vệ thị trường sản xuất nội địa (trái ngược với quy trình thủ tục hải quan xuất khẩu đưa hàng ra quốc tế).
Quy trình áp dụng đối với hàng hóa thương mại và phương tiện vận tải quốc tế, không áp dụng cho hành khách xuất nhập cảnh. Tại Việt Nam, thủ tục thông quan được tiến hành tại Chi cục Hải quan cửa khẩu (cảng biển quốc tế, cảng hàng không quốc tế) hoặc Chi cục Hải quan ngoài cửa khẩu (cảng cạn ICD, kho ngoại quan). Toàn bộ dữ liệu tờ khai hải quan được tiếp nhận, xử lý trực tuyến thông qua Hệ thống thông quan tự động VNACCS/VCIS của Tổng cục Hải quan.
Quy trình làm thủ tục hải quan nhập khẩu hàng hóa chi tiết
Quy trình thông quan hàng nhập khẩu tại Việt Nam gồm 6 bước tiêu chuẩn. Doanh nghiệp cần tuân thủ đúng trình tự để tránh phát sinh chi phí lưu kho, lưu bãi (DEM/DET) tại cảng.
Bước 1: Chuẩn bị bộ chứng từ và hồ sơ hải quan
Chuẩn bị chứng từ là bước nền tảng quyết định tốc độ thông quan của lô hàng. Trước khi hàng cập cảng, doanh nghiệp cần rà soát kỹ chính sách quản lý mặt hàng: kiểm tra hàng có thuộc danh mục cấm nhập khẩu, diện quản lý chuyên ngành hay yêu cầu giấy phép nhập khẩu hay không.
Bộ chứng từ cơ bản bắt buộc gồm: Hợp đồng ngoại thương (Sales Contract), Hóa đơn thương mại (Commercial Invoice), Phiếu đóng gói (Packing List), Vận đơn (Bill of Lading hoặc Airway Bill) và Giấy chứng nhận xuất xứ (C/O – Certificate of Origin) để hưởng thuế suất ưu đãi đặc biệt. Tùy theo tính chất mặt hàng, doanh nghiệp chuẩn bị bổ sung: giấy phép nhập khẩu, chứng thư giám định chất lượng, giấy chứng nhận kiểm dịch hoặc chứng nhận GS đối với các loại máy móc, thiết bị kỹ thuật.
Bước 2: Khai báo và truyền tờ khai hải quan điện tử
Doanh nghiệp tiến hành tạo lập và truyền tờ khai hải quan qua phần mềm khai hải quan điện tử kết nối với Hệ thống VNACCS/VCIS bằng chữ ký số hợp lệ. Thời hạn nộp tờ khai được thực hiện trước ngày hàng hóa đến cửa khẩu hoặc trong vòng 30 ngày kể từ ngày hàng cập cảng.
Sau khi tiếp nhận dữ liệu, Hệ thống VNACCS tự động phân luồng tờ khai:
- Luồng xanh: Miễn kiểm tra hồ sơ giấy và miễn kiểm tra thực tế hàng hóa. Doanh nghiệp hoàn thành nghĩa vụ nộp thuế và tiến hành nhận hàng ngay.
- Luồng vàng: Cơ quan hải quan kiểm tra chi tiết hồ sơ chứng từ điện tử hoặc bản giấy. Doanh nghiệp xuất trình chứng từ hợp lệ để công chức hải quan đối chiếu thông tin.
- Luồng đỏ: Cơ quan hải quan kiểm tra chi tiết hồ sơ kết hợp kiểm tra thực tế hàng hóa (mở container kiểm đếm thủ công hoặc soi chiếu máy soi chuyên dụng).
Bước 3: Đăng ký kiểm tra chuyên ngành
Đăng ký kiểm tra chuyên ngành là thủ tục bắt buộc đối với các mặt hàng thuộc danh mục kiểm tra nhà nước trước khi hải quan chấp thuận thông quan. Các cơ quan quản lý chuyên ngành phổ biến gồm: Bộ Nông nghiệp và Phát triển nông thôn (kiểm dịch động thực vật, an toàn thực phẩm nguồn gốc nông nghiệp), Bộ Y tế (dược phẩm, mỹ phẩm, thiết bị y tế), Bộ Giao thông vận tải và Bộ Khoa học và Công nghệ (chứng nhận hợp quy máy móc, phương tiện).
Doanh nghiệp nên đăng ký kiểm tra chuyên ngành trực tuyến qua Cổng thông tin một cửa quốc gia ngay khi nhận được thông báo hàng đến và vận đơn, bảo đảm có giấy đăng ký kịp thời khi hàng về đến cửa khẩu.
Bước 4: Lấy lệnh giao hàng (Delivery Order)
Lệnh giao hàng (D/O – Delivery Order) là chứng từ do hãng tàu hoặc đại lý giao nhận vận tải (forwarder) phát hành để chỉ thị đơn vị lưu giữ hàng tại cảng cho phép chủ hàng nhận hàng. Trước khi tàu cập bến 1–2 ngày, hãng tàu phát hành thông báo hàng đến (Arrival Notice) kèm thông tin cước và phụ phí địa phương (Local Charges).
Doanh nghiệp thanh toán đầy đủ các phụ phí theo quy định (phí THC, CIC, D/O fee…) và nộp vận đơn gốc (nếu sử dụng B/L gốc) để được cấp D/O giấy hoặc D/O điện tử (e-D/O). Không có D/O, doanh nghiệp không thể lấy hàng ra khỏi cảng.
Bước 5: Làm thủ tục kiểm tra hàng hóa tại cảng
Doanh nghiệp mang hồ sơ hải quan (tờ khai đã phân luồng, D/O và các chứng từ liên quan) đến Chi cục Hải quan quản lý tại cảng để làm thủ tục. Với luồng vàng, hải quan kiểm tra tính chính xác và đồng nhất giữa tờ khai và hồ sơ chứng từ. Với luồng đỏ, doanh nghiệp phối hợp kiểm hóa thực tế tại bãi: đối chiếu tên hàng, mã số, quy cách, nhãn phụ, số lượng và chất lượng thực tế.
Khi hàng hóa kiểm tra trùng khớp với khai báo, tờ khai được hải quan xác nhận chuyển sang trạng thái chờ thông quan. Nếu phát hiện sai sót, doanh nghiệp phải khai bổ sung hoặc bị xử phạt hành chính theo quy định.
Bước 6: Nộp thuế và hoàn tất thông quan
Doanh nghiệp hoàn thành toàn bộ nghĩa vụ tài chính về thuế để giải phóng hàng hóa. Các loại thuế phổ biến gồm: thuế nhập khẩu (áp theo mã HS và trị giá tính thuế hải quan), thuế giá trị gia tăng VAT (thường 8% hoặc 10%), thuế tiêu thụ đặc biệt hoặc thuế bảo vệ môi trường (nếu có).
Khoản thanh toán được thực hiện trực tuyến qua cổng thanh toán điện tử hải quan 24/7. Khi hệ thống ghi nhận thuế đã nộp ngân sách, tờ khai chuyển sang trạng thái thông quan. Doanh nghiệp in mã vạch tờ khai, thanh toán phí nâng hạ tại cảng và điều xe vận chuyển hàng về kho bãi lưu trữ.
Bộ hồ sơ làm thủ tục hải quan nhập khẩu gồm những gì?
Bộ hồ sơ hải quan nhập khẩu tiêu chuẩn áp dụng cho đa số các lô hàng thương mại chính ngạch được tổng hợp trong bảng dưới đây. Đối với các hình thức luân chuyển nội địa đặc thù như thủ tục hải quan xuất nhập khẩu tại chỗ, doanh nghiệp cần chuẩn bị bổ sung hóa đơn GTGT nội địa và chứng từ chỉ định giao hàng liên quan:
| Chứng từ | Mục đích sử dụng | Lưu ý quan trọng |
|---|---|---|
| Hợp đồng ngoại thương (Sales Contract) | Xác lập quan hệ mua bán quốc tế và nghĩa vụ pháp lý hai bên | Nêu rõ tên hàng, số lượng, đơn giá, điều khoản Incoterms và thanh toán |
| Vận đơn (Bill of Lading hoặc Airway Bill) | Bằng chứng hợp đồng vận chuyển và quyền sở hữu hàng hóa | Nộp vận đơn gốc hoặc surrendered B/L, e-B/L theo quy định hãng tàu |
| Hóa đơn thương mại (Commercial Invoice) | Căn cứ xác định trị giá tính thuế hải quan | Thể hiện rõ thông tin người mua, người bán, mô tả hàng hóa và tổng giá trị |
| Phiếu đóng gói hàng hóa (Packing List) | Chi tiết quy cách, số kiện, trọng lượng tịnh và tổng trọng lượng | Thông tin trọng lượng và thể tích phải trùng khớp chính xác với vận đơn |
| Giấy chứng nhận xuất xứ (C/O) | Hưởng mức thuế suất ưu đãi đặc biệt theo các hiệp định FTA | Sử dụng đúng form mẫu FTA (EVFTA, VKFTA, CPTPP, RCEP…) và còn hiệu lực |
| Giấy phép nhập khẩu | Đáp ứng điều kiện nhập khẩu đối với hàng hóa thuộc diện quản lý chuyên ngành | Chỉ áp dụng với mặt hàng nằm trong danh mục hạn chế hoặc cấp phép có điều kiện |
| Chứng thư kiểm định / kiểm dịch | Chứng nhận sản phẩm đáp ứng quy chuẩn kỹ thuật và vệ sinh an toàn | Bắt buộc có giấy đăng ký hoặc kết quả đạt chuẩn trước khi thông quan |
Hồ sơ hải quan được nộp điện tử qua hệ thống thông quan tự động hoặc bản scan có chữ ký số doanh nghiệp theo yêu cầu cụ thể của từng Chi cục Hải quan tiếp nhận.
Những sai lầm phổ biến khi làm thủ tục thông quan hàng hóa
Sai sót trong khâu chuẩn bị chứng từ và khai báo là nguyên nhân chính khiến hàng hóa bị tạm giữ tại cảng, làm chậm chuỗi phân phối và phát sinh nhiều chi phí phụ.
Sai sót trong bộ chứng từ và hồ sơ
Lỗi phổ biến nhất là thông tin giữa các chứng từ không đồng nhất — ví dụ: tên hàng hóa trên Commercial Invoice sai lệch so với Packing List, số hiệu container trên Bill of Lading không khớp với thực tế hoặc thiếu giấy đăng ký kiểm tra chuyên ngành. Sự không nhất quán này khiến hải quan dừng thông quan để kiểm tra lại toàn bộ, phát sinh phí lưu bãi container (DEM/DET) tại các cảng như Cát Lái hoặc Hải Phòng từ 300.000 đến 600.000 đồng/container/ngày.
Khai báo mã HS và trị giá hải quan không chính xác
Mã HS (Harmonized System Code) là mã số phân loại hàng hóa quốc tế gồm 8 chữ số tại Việt Nam, quy định trực tiếp mức thuế suất áp dụng. Khai sai mã HS dẫn đến nộp thiếu thuế, bị phạt vi phạm hành chính từ 10% đến 20% số tiền thuế khai thiếu và bị truy thu. Khai báo trị giá hải quan thấp hơn giá trị thực tế nhằm giảm thuế là hành vi vi phạm pháp luật hải quan. Doanh nghiệp có thể nộp đơn xin xác định trước mã HS (Advance Rulings) tại Tổng cục Hải quan trước khi hàng về để phòng tránh tranh chấp.
Chậm trễ nộp hồ sơ và thanh toán thuế
Theo Luật Hải quan, tờ khai hải quan phải được nộp trong thời hạn 30 ngày kể từ ngày hàng đến cửa khẩu. Khai báo chậm trễ khiến doanh nghiệp bị xử phạt hành chính về thời hạn nộp tờ khai và chịu thêm phí lưu bãi. Việc chậm nộp tiền thuế vào ngân sách nhà nước sau khi tờ khai được chấp nhận cũng khiến hệ thống khóa luồng tự động, trì hoãn lệnh giải phóng hàng.
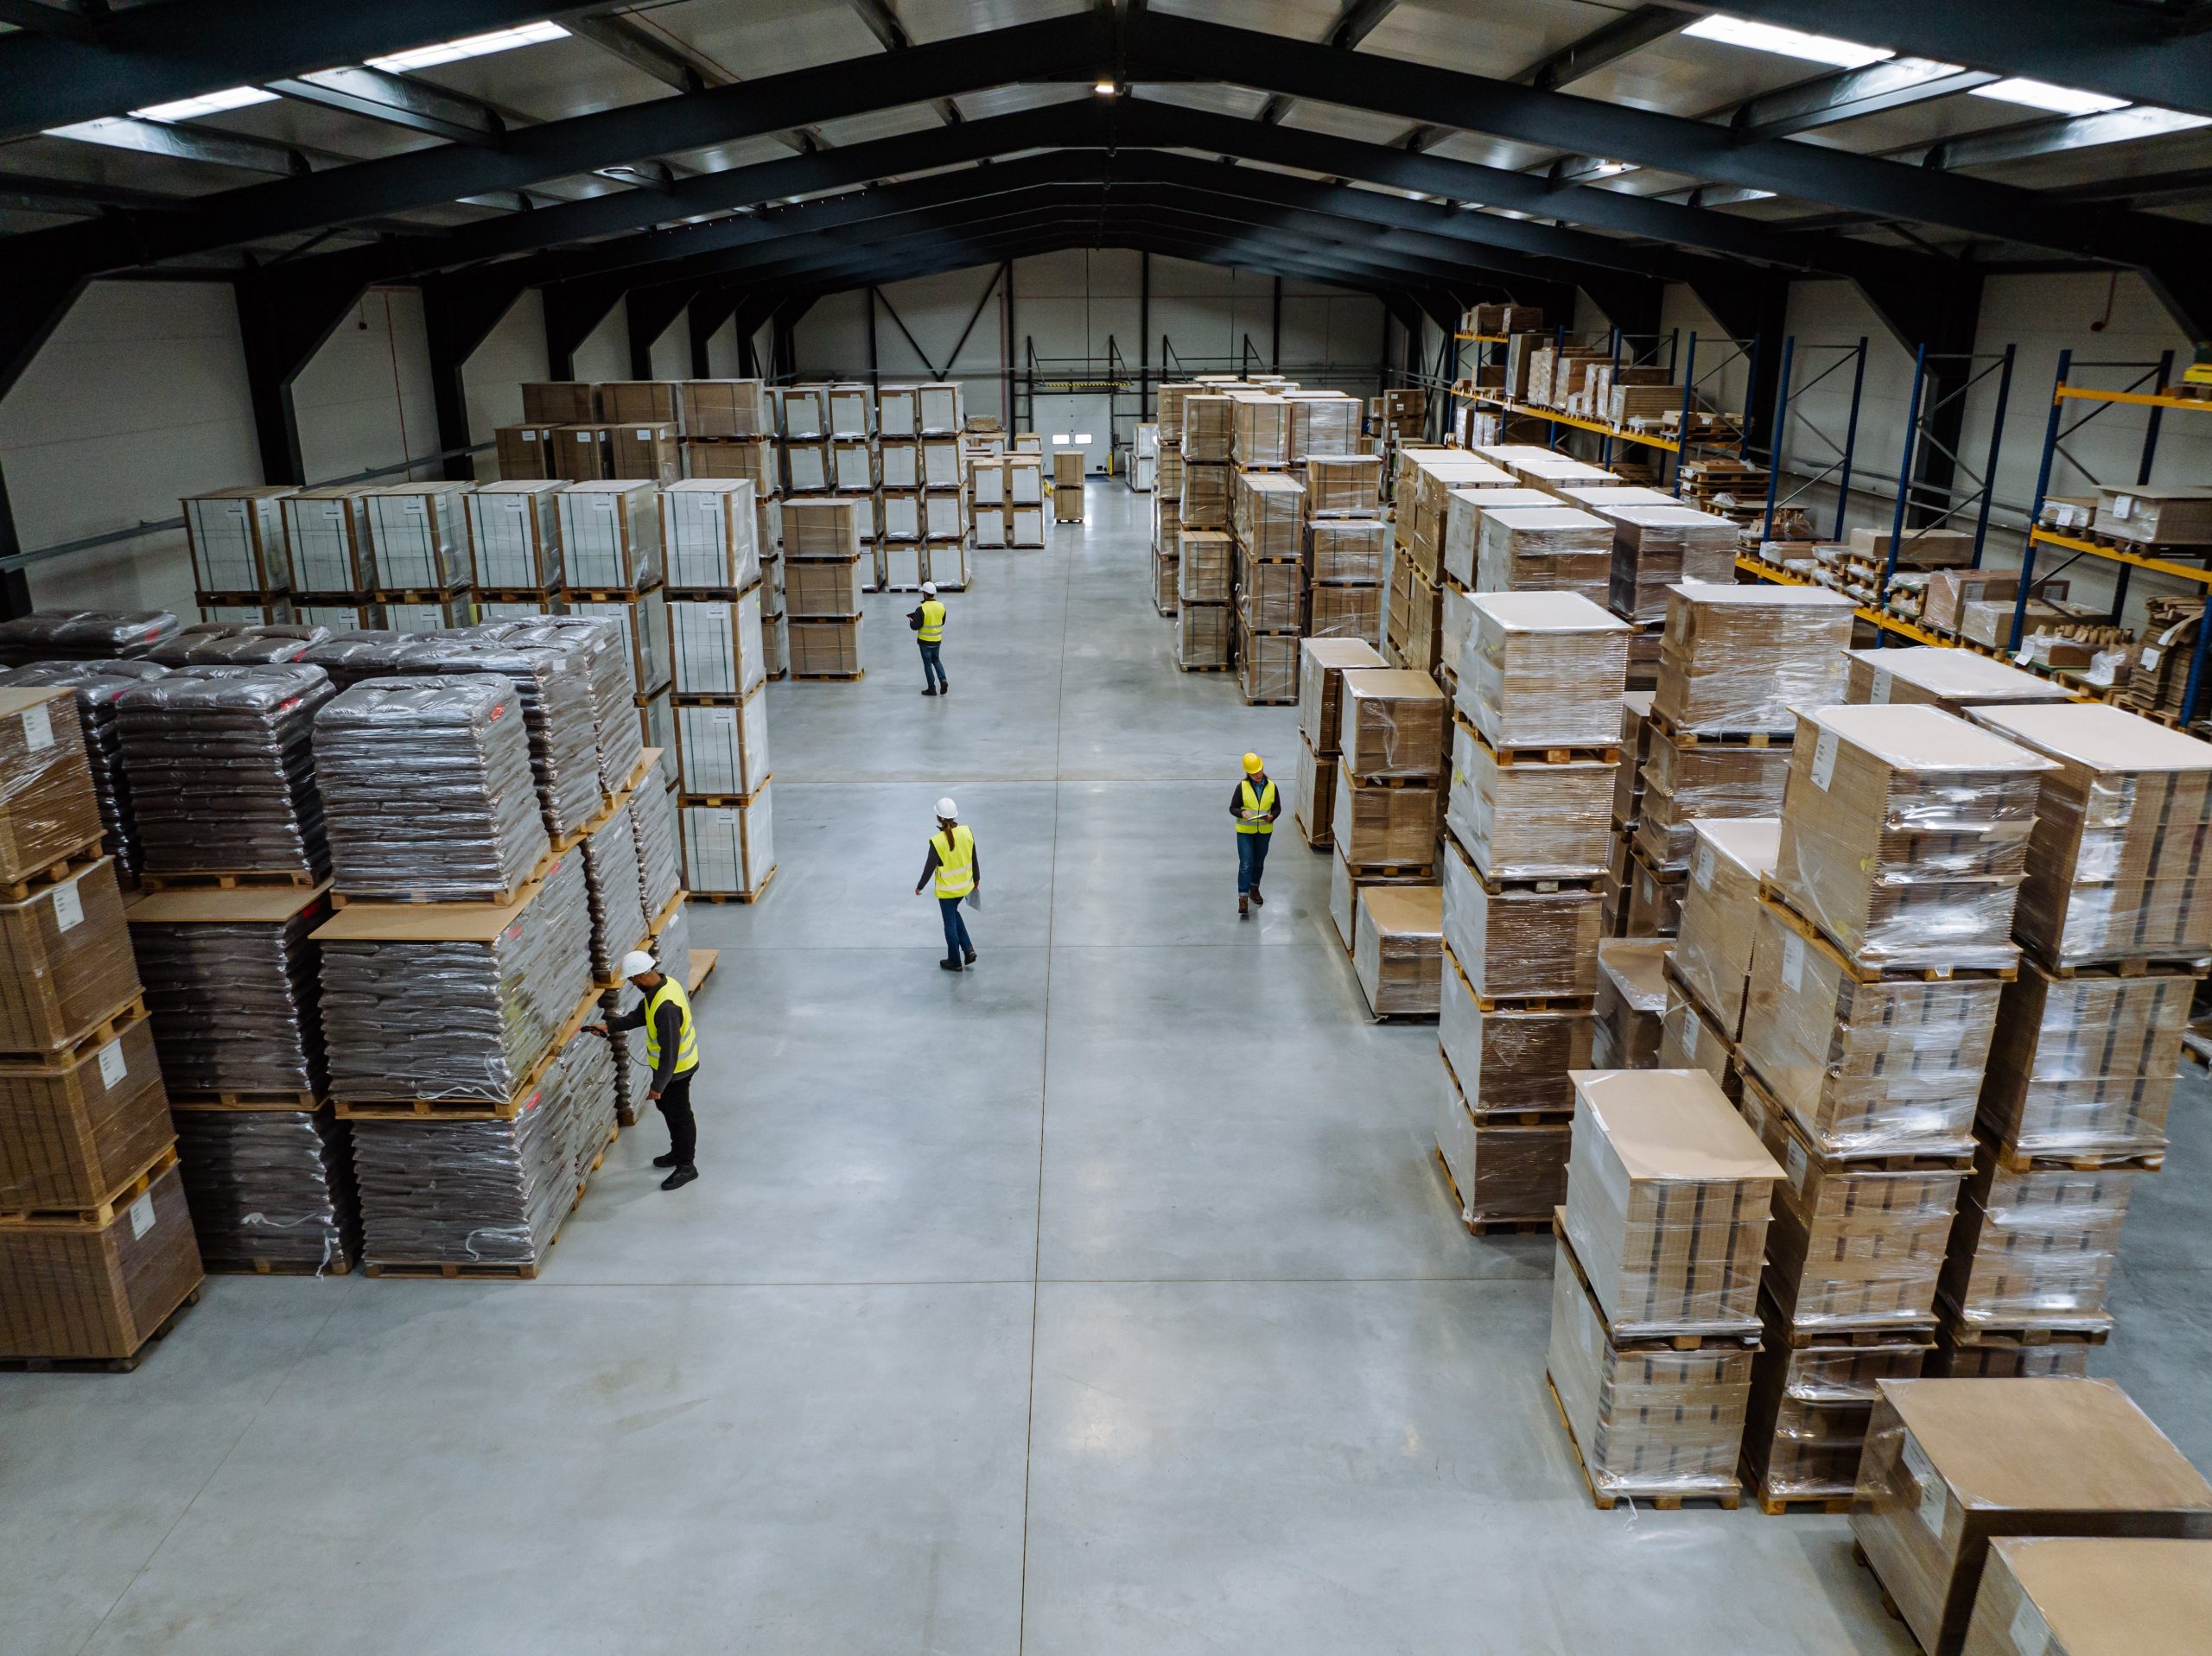
Giải pháp lưu trữ hàng hóa sau thông quan tại hệ thống kho bãi LogiHub
Hàng hóa sau khi rời cảng cần hạ tầng lưu trữ đạt chuẩn ngay lập tức để bảo đảm chất lượng và kịp tiến độ phân phối. LogiHub cung cấp giải pháp cho thuê kho bãi chuyên nghiệp tại TP. Hồ Chí Minh và Hà Nội với hệ sinh thái 08 dịch vụ kho bãi chuyên biệt:
- Cho thuê kho bãi nhà xưởng & Kho tự quản: Vận hành tại Kho Tân Uyên (khu vực Tân Uyên, TP. Hồ Chí Minh) và Kho Phú Nghĩa (khu vực Phú Nghĩa, Hà Nội). Trần cao 9 – 12 m (30 – 39 ft), sàn chịu tải 3 – 5 tấn/m², đường nội bộ đón container 40 feet (12,2 m) trực tiếp vào dock cao 1,2 m (3,9 ft) có sàn nâng thủy lực.
- Cho thuê kho mát: Duy trì 18 – 25°C (64,4 – 77°F), độ ẩm 50 – 65%, cảm biến theo dõi mỗi 05 phút, phù hợp mỹ phẩm, thực phẩm chức năng, bánh kẹo, đồ uống và thiết bị y tế.
- Cho thuê kho lạnh: Gồm ngăn mát 0 – 5°C (32 – 41°F) cho rau quả, sữa và ngăn đông −25°C đến −18°C (−13°F đến −0,4°F) cho thủy hải sản, thịt đông lạnh. Trang bị 02 cụm máy nén luân phiên, xuất nhập hàng theo chuẩn FEFO.
- Cho thuê kho hàng TMĐT & Kho mini: Vận hành tại Kho Tân Hưng (70 Đường Số 20, phường Tân Hưng, TP. Hồ Chí Minh) và Kho Hà Đông (64 Tô Hiệu, phường Hà Đông, Hà Nội). Vị trí nội đô tiếp nhận xe tải đến 2,5 tấn (tuân thủ giờ cấm tải), diện tích ô từ 2 – 20 m² (21,5 – 215 ft²) hoặc khu packing riêng tích hợp WMS xử lý đơn giao trong ngày.
- Cho thuê kho lưu trữ hồ sơ tài liệu & Kho xây dựng theo yêu cầu (Built-to-Suit): Kệ thép độ ẩm 45 – 60% quản lý theo mã vạch, hoặc xây dựng kho may đo tại khu công nghiệp do khách hàng lựa chọn.
Toàn bộ 04 kho LogiHub trang bị hệ thống PCCC tự động nghiệm thu theo Luật Phòng cháy, chữa cháy và cứu nạn, cứu hộ năm 2024, camera an ninh 24/7, máy phát điện dự phòng tự khởi động trong 30 giây và kiểm soát côn trùng định kỳ 01 lần/tháng. Giờ ra vào tiêu chuẩn 07:00 – 21:00 hằng ngày.
Thông tin liên hệ LogiHub:
Hotline: 0909 999 543 (tư vấn 07:00 – 21:00, sự cố khẩn cấp 24/7)
Email: info@dichvuchothuekho.com
Trụ sở chính: 70 Đường Số 20, phường Tân Hưng, TP. Hồ Chí Minh
Chi nhánh Hà Nội: 64 Tô Hiệu, phường Hà Đông, Hà Nội
Website: https://dichvuchothuekho.com
Câu hỏi thường gặp về thủ tục hải quan nhập khẩu hàng hóa
Thủ tục hải quan nhập khẩu mất bao lâu?
Thời gian thông quan phụ thuộc vào kết quả phân luồng tờ khai. Tờ khai Luồng xanh hoàn tất ngay trong ngày sau khi nộp thuế (thời gian xử lý hệ thống chỉ từ vài phút). Luồng vàng mất từ 1 đến 3 ngày làm việc để hải quan kiểm tra hồ sơ giấy tờ. Luồng đỏ mất từ 3 đến 7 ngày làm việc do phải bố trí thời gian kiểm tra thực tế hàng hóa tại cảng. Lô hàng thuộc diện kiểm tra chuyên ngành sẽ cần thêm thời gian chờ kết quả giám định chính thức từ cơ quan chức năng.
Doanh nghiệp mới có thể tự làm thủ tục hải quan không?
Doanh nghiệp mới hoàn toàn có thể tự thực hiện sau khi có chữ ký số và đăng ký tài khoản trên Hệ thống VNACCS. Tuy nhiên, doanh nghiệp mới chưa có lịch sử thông quan thường bị xếp vào nhóm rủi ro luồng đỏ và thiếu kinh nghiệm xử lý khi có phát sinh chứng từ. Doanh nghiệp nên tham khảo quy trình xuất nhập hàng hóa của Forwarder chuyên nghiệp hoặc thuê đơn vị đại lý hải quan để hạn chế rủi ro sai sót trong giai đoạn đầu.
Mã HS là gì và tra cứu ở đâu?
Mã HS (Harmonized System Code) là mã số phân loại hàng hóa tiêu chuẩn quốc tế gồm 8 chữ số áp dụng tại Việt Nam, dùng để xác định mức thuế suất nhập khẩu và chính sách mặt hàng. Doanh nghiệp tra cứu mã HS trên Biểu thuế Xuất nhập khẩu hiện hành do Bộ Tài chính ban hành hoặc tra cứu trực tuyến tại website Tổng cục Hải quan (customs.gov.vn). Trường hợp mặt hàng phức tạp, doanh nghiệp có thể nộp hồ sơ đề nghị xác định trước mã HS tại Tổng cục Hải quan trước ngày xuất khẩu lô hàng.
Hàng nhập khẩu cần nộp những loại thuế nào?
Hàng nhập khẩu vào Việt Nam chịu 2 loại thuế chính: thuế nhập khẩu (tính theo mã HS và trị giá tính thuế hải quan) và thuế giá trị gia tăng VAT (8% hoặc 10% tùy nhóm hàng). Một số hàng hóa đặc biệt phải chịu thêm thuế tiêu thụ đặc biệt (rượu bia, thuốc lá, ô tô), thuế bảo vệ môi trường (xăng dầu, than đá) hoặc thuế chống bán phá giá. Doanh nghiệp sở hữu Giấy chứng nhận xuất xứ (C/O) hợp lệ theo các hiệp định FTA (như EVFTA, RCEP, CPTPP…) sẽ được áp dụng mức thuế suất nhập khẩu ưu đãi đặc biệt.
