

Trong thương mại quốc tế, rủi ro hàng hóa luôn tiềm ẩn ở mọi chặng vận chuyển — từ kho xuất phát đến điểm giao nhận cuối cùng. Một sự cố chìm tàu trên biển, hỏa hoạn tại cảng hay hư hại trong quá trình bốc xếp đều có thể gây tổn thất tài chính nghiêm trọng cho doanh nghiệp. Bảo hiểm hàng hóa xuất nhập khẩu là giải pháp chuyển giao rủi ro thiết yếu, giúp doanh nghiệp chủ động bảo vệ dòng vốn và bảo đảm an toàn chuỗi cung ứng.
Bảo hiểm hàng hóa xuất nhập khẩu là gì?
Bảo hiểm hàng hóa xuất nhập khẩu là hợp đồng cam kết bồi thường tài chính giữa công ty bảo hiểm và người được bảo hiểm, theo đó người bảo hiểm chi trả tổn thất phát sinh đối với hàng hóa do các rủi ro thỏa thuận trong quá trình vận chuyển quốc tế gây ra. Quyền lợi bảo hiểm phát sinh hiệu lực pháp lý ngay sau khi người mua đóng phí bảo hiểm đầy đủ theo quy định hợp đồng.
Trong các giao dịch thương mại quốc tế, việc áp dụng phương thức thanh toán quốc tế an toàn như L/C hoặc T/T luôn gắn liền với nghĩa vụ mua bảo hiểm hàng hóa theo quy tắc Incoterms 2020 đã thống nhất.
Hợp đồng bảo hiểm vận tải quốc tế tuân thủ hệ thống điều khoản chuẩn mực toàn cầu — tiêu biểu là bộ điều khoản Institute Cargo Clauses (ICC) do Viện Bảo hiểm London ban hành — nhằm thiết lập phạm vi trách nhiệm cụ thể theo từng loại hàng và tuyến đường vận tải.
Đối tượng bảo hiểm hàng hóa
Đối tượng bảo hiểm (Subject Matter Insured) là tài sản và hàng hóa thương mại hợp pháp trong suốt hành trình lưu chuyển quốc tế qua các phương thức vận tải: đường biển (sea freight), đường hàng không (air freight), đường bộ, đường sắt và vận tải đa phương thức. Hiệu lực bảo hiểm bắt đầu từ thời điểm hàng hóa rời khỏi kho gửi hàng tại nước xuất khẩu cho đến khi giao an toàn vào kho nhận hàng cuối cùng tại nước nhập khẩu.
Phạm vi và rủi ro được bảo hiểm
Phạm vi bảo hiểm hàng hóa bao gồm các tổn thất vật chất trực tiếp xuất phát từ các hiểm họa bất ngờ trong quá trình xếp dỡ, lưu kho tạm thời và chuyên chở quốc tế:
- Cháy nổ, mắc cạn, đắm tàu hoặc lật úp phương tiện vận tải đường biển và đường bộ.
- Va chạm giữa phương tiện chuyên chở với vật thể bên ngoài (ngoại trừ nước).
- Nước biển, nước sông hoặc hồ tràn vào hầm hàng, container và kho chứa tại cảng.
- Hy sinh tổn thất chung (General Average) và ném hàng xuống biển trong tình thế nguy cấp.
- Hàng hóa bị nước cuốn trôi khỏi boong tàu hoặc tổn thất nguyên kiện khi bốc dỡ tại cảng.
- Thiên tai địa chất như động đất, núi lửa phun trào hoặc sét đánh trực tiếp.
- Mất cắp, cướp biển, thiếu hụt hoặc không giao hàng (khi tham gia điều kiện bảo hiểm mở rộng).
Các rủi ro loại trừ tuyệt đối không được bồi thường gồm: hành vi cố ý của người được bảo hiểm, hao hụt trọng lượng tự nhiên, bao bì đóng gói không đúng quy cách, tàu không đủ khả năng đi biển, chậm trễ hành trình và hiểm họa hạt nhân.
Các chủ thể tham gia bảo hiểm
| Chủ thể | Vai trò pháp lý | Đơn vị tiêu biểu tại Việt Nam |
|---|---|---|
| Người bảo hiểm (Insurer) | Tổ chức thu phí bảo hiểm và chịu trách nhiệm giám định, bồi thường tổn thất tài chính theo điều khoản hợp đồng. | Bảo Việt, Bảo Minh, PJICO, PVI, BIC |
| Người được bảo hiểm (Insured) | Tổ chức hoặc cá nhân sở hữu lợi ích bảo hiểm đối với lô hàng, chịu thiệt hại tài chính trực tiếp khi hàng gặp sự cố. | Doanh nghiệp xuất khẩu, doanh nghiệp nhập khẩu |
| Đối tượng bảo hiểm | Hàng hóa, vật tư, máy móc và chi phí liên quan được bảo vệ xuyên suốt chuỗi cung ứng quốc tế. | Linh kiện điện tử, nông sản, hàng tiêu dùng, máy móc thiết bị… |
Tại sao doanh nghiệp cần mua bảo hiểm hàng hóa xuất nhập khẩu?
Hàng hóa XNK luôn tiềm ẩn rủi ro lớn khi vận chuyển và lưu trữ
Vận tải đường biển chiếm hơn 80% khối lượng giao thương toàn cầu nhưng luôn đối diện với các hiểm họa biển khơi: bão biển cực đoan, tàu va chạm ngầm, container rơi khỏi boong tàu và cháy hầm hàng. Một sự cố hàng hải đơn lẻ có thể xóa sạch toàn bộ vốn lưu động của một hợp đồng ngoại thương quy mô lớn.
Tại các điểm trung chuyển nội địa, rủi ro tiếp tục phát sinh trong khâu bốc dỡ bằng xe nâng, lưu kho chờ thông quan và chuyển tải đường bộ. Nếu thiếu lá chắn bảo hiểm, chủ hàng phải tự gánh chịu 100% thiệt hại vật chất.
Giới hạn trách nhiệm đền bù của hãng tàu và người vận chuyển
Các công ước vận tải biển quốc tế (như Quy tắc Hague-Visby, Hamburg Rules) đều áp đặt giới hạn trách nhiệm bồi thường của người chuyên chở ở mức rất thấp (khoảng 666,67 SDR/kiện hoặc 2 SDR/kg). Mức bồi thường này chỉ bù đắp một phần nhỏ giá trị thực tế đối với các nhóm hàng giá trị cao như linh kiện bán dẫn, hóa chất hay thiết bị chính xác.
Bên cạnh rủi ro vận chuyển, nhà nhập khẩu cần chủ động rà soát các định phí cảng đích, bao gồm việc nắm rõ phí DDC là gì cùng các chi phí nâng hạ bến bãi để hoạch định chính xác tổng ngân sách thương mại.
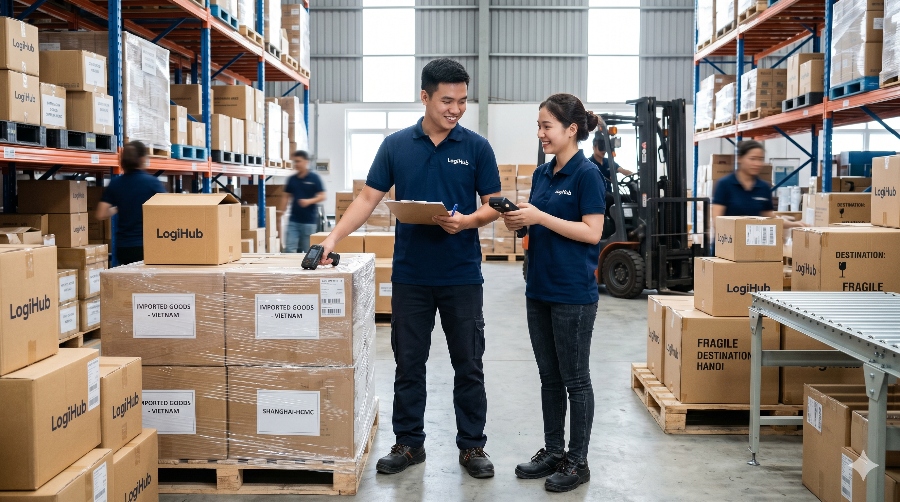
Tối ưu an toàn khi kết hợp dịch vụ cho thuê kho bãi và lưu trữ hàng hóa tại LogiHub
Bảo hiểm tài chính là công cụ bù đắp thiệt hại sau khi sự cố xảy ra, nhưng phòng ngừa rủi ro từ trước mới là giải pháp bảo toàn tài sản bền vững nhất. Việc lưu trữ hàng hóa XNK tại hệ thống kho bãi chuyên nghiệp, đạt chuẩn an toàn kỹ thuật giúp triệt tiêu nguy cơ ẩm mốc, thất thoát và cháy nổ, từ đó trực tiếp tối ưu tỷ lệ phí bảo hiểm cho doanh nghiệp.
LogiHub — Bảo vệ hàng hóa từ kho đến cảng
LogiHub (Công ty TNHH Dịch Vụ Kho Bãi LogiHub) cung cấp hệ sinh thái 08 dịch vụ kho bãi chuyên biệt tại TP. Hồ Chí Minh và Hà Nội: cho thuê kho bãi nhà xưởng, kho mát (18–25°C), kho lạnh, kho tự quản, kho mini, kho hàng TMĐT, kho hồ sơ tài liệu và kho xây dựng theo yêu cầu (Built-to-Suit). Hạ tầng kho bãi của LogiHub sở hữu hệ thống PCCC tự động nghiệm thu theo Luật Phòng cháy, chữa cháy và cứu nạn, cứu hộ năm 2024, bảo vệ tuần tra 24/7, camera an ninh lưu 30 ngày và duy trì gói bảo hiểm trách nhiệm người lưu giữ hàng hóa hạn mức 10.000.000.000 đồng/năm. Quý khách hàng có thể tham khảo bảng giá cho thuê kho cạnh tranh để cân đối chi phí lưu kho tối ưu.
Các loại bảo hiểm hàng hóa xuất nhập khẩu phổ biến hiện nay
Bảo hiểm theo điều kiện chuẩn ICC (A, B, C)
Bộ điều khoản bảo hiểm hàng hóa chuẩn quốc tế do Hiệp hội Bảo hiểm London ban hành bao gồm 3 cấp độ: Điều kiện A (toàn diện nhất), Điều kiện B (mở rộng) và Điều kiện C (cơ bản nhất).
| Hiểm họa được bảo hiểm | ICC (A) | ICC (B) | ICC (C) |
|---|---|---|---|
| Cháy nổ hoặc nổ tàu | ✓ | ✓ | ✓ |
| Tàu mắc cạn, chìm đắm, lật úp | ✓ | ✓ | ✓ |
| Phương tiện vận tải đường bộ lật đổ hoặc trật bánh | ✓ | ✓ | ✓ |
| Đâm va của tàu hoặc phương tiện chuyên chở | ✓ | ✓ | ✓ |
| Hy sinh tổn thất chung; ném hàng khỏi tàu | ✓ | ✓ | ✓ |
| Động đất, núi lửa phun trào, sét đánh | ✓ | ✓ | ✗ |
| Nước biển, sông, hồ tràn vào tàu hoặc container | ✓ | ✓ | ✗ |
| Hàng hóa bị nước cuốn trôi khỏi boong tàu | ✓ | ✓ | ✗ |
| Mất cắp, cướp biển, thiếu hụt nguyên kiện | ✓ | ✗ | ✗ |
| Hư hỏng vật lý ngẫu nhiên (va đập, bẹp méo, vỡ) | ✓ | ✗ | ✗ |
ICC (A) cung cấp phạm vi bảo vệ rộng nhất, phù hợp với hàng thành phẩm, máy móc công nghiệp và hàng có giá trị cao. ICC (C) chỉ chi trả cho các thảm họa lớn, phù hợp cho hàng rời, quặng khoáng sản và hàng thô số lượng lớn.
Bảo hiểm rủi ro trọn gói (All Risks)
Bảo hiểm All Risks (Mọi rủi ro) mở rộng toàn diện quyền lợi của ICC (A), bảo vệ hàng hóa trước mọi tổn thất vật chất ngẫu nhiên từ tác động bên ngoài trong toàn trình vận tải. Mọi rủi ro không thuộc danh mục loại trừ nêu rõ trong hợp đồng đều được công ty bảo hiểm bồi thường. Đây là hình thức bảo vệ tiêu chuẩn cho hàng điện tử, thiết bị công nghệ và dược phẩm.
Hợp đồng bảo hiểm bao (Open Policy) và Bảo hiểm đơn
Hợp đồng bảo hiểm bao (Open Policy): Hợp đồng nguyên tắc dài hạn áp dụng tự động cho mọi chuyến hàng xuất nhập khẩu của doanh nghiệp trong một thời kỳ (thường là 1 năm). Doanh nghiệp chỉ cần gửi thông báo lô hàng trước mỗi chuyến, giúp giảm thủ tục hành chính và phòng ngừa rủi ro quên bảo hiểm.
Bảo hiểm đơn (Individual Policy): Hợp đồng bảo hiểm ký kết riêng biệt cho từng lô hàng cụ thể. Hình thức này phù hợp cho doanh nghiệp có tần suất xuất nhập khẩu thấp hoặc các lô hàng dự án đặc thù cần bộ điều khoản thương thảo riêng.
Cách tính phí bảo hiểm hàng hóa xuất nhập khẩu
Xác định giá trị bảo hiểm (Insured Value)
Giá trị bảo hiểm (V) phản ánh toàn bộ chi phí thực tế của hàng hóa tại cảng đến, tính theo giá CIF (Cost + Insurance + Freight) hoặc CIP. Doanh nghiệp được phép cộng thêm 10% giá trị để bảo vệ phần lợi nhuận dự kiến:
Giá trị bảo hiểm = 110% × CIF (hoặc 110% × CIP)
Xác định chính xác trị giá CIF là điều kiện tiên quyết trong việc lập hồ sơ hải quan và áp dụng cách tính thuế nhập khẩu hàng hóa chuẩn xác khi hàng thông quan tại cửa khẩu Việt Nam.
Xác định số tiền bảo hiểm (Sum Insured)
Số tiền bảo hiểm (A) là số tiền tối đa công ty bảo hiểm phải bồi thường khi tổn thất xảy ra, được ghi rõ trên Giấy chứng nhận bảo hiểm. Nếu doanh nghiệp tham gia bảo hiểm dưới giá trị (A < V), công ty bảo hiểm sẽ chỉ bồi thường thiệt hại theo tỷ lệ giữa số tiền bảo hiểm và giá trị bảo hiểm thực tế.
Công thức và các yếu tố ảnh hưởng đến tỷ lệ phí bảo hiểm
Công thức tính toán phí bảo hiểm theo giá trị CIF chuẩn quốc tế:
CIF = (C + F) / (1 − R)
I = CIF × R
Trong đó:
- C: Trị giá hàng hóa theo hợp đồng (giá FOB hoặc EXW).
- F: Cước phí vận tải quốc tế.
- R: Tỷ lệ phí bảo hiểm do công ty bảo hiểm thẩm định (%).
- I: Phí bảo hiểm thực tế phải thanh toán.
Ví dụ minh họa: Doanh nghiệp nhập khẩu linh kiện máy móc, giá FOB Busan là 50.000 USD, cước vận chuyển đường biển F về cảng Cát Lái là 5.000 USD, tỷ lệ phí bảo hiểm ICC (A) được áp dụng là 0,3% (0,003):
CIF = (50.000 + 5.000) / (1 − 0,003) = 55.165,50 USD
I = 55.165,50 × 0,003 = 165,50 USD
Tỷ lệ phí bảo hiểm R phụ thuộc vào 5 yếu tố thẩm định:
- Đặc tính hàng hóa: Hàng dễ vỡ, hàng nhạy cảm nhiệt độ hoặc hàng nguy hiểm có tỷ lệ phí cao hơn.
- Tiêu chuẩn bao bì: Đóng kiện pallet gỗ hun trùng hoặc container tiêu chuẩn giúp giảm tỷ lệ phí.
- Tuyến đường chuyên chở: Tuyến hàng hải qua vùng biển an toàn có mức phí thấp hơn các hải trình có nguy cơ thời tiết xấu hoặc cướp biển.
- Cấp độ bảo hiểm lựa chọn: Tỷ lệ phí của điều kiện ICC (A) cao hơn ICC (B) và ICC (C).
- Lịch sử tổn thất của chủ hàng: Doanh nghiệp duy trì tỷ lệ tổn thất thấp trong 3 năm liên tiếp được hưởng ưu đãi phí.
Quy trình và hồ sơ mua bảo hiểm hàng hóa xuất nhập khẩu
Chuẩn bị chứng từ cần thiết (Invoice, Bill of Lading, Packing List)
Bộ chứng từ bảo hiểm hoàn chỉnh là cơ sở để công ty bảo hiểm thẩm định rủi ro và xác lập quyền khiếu nại tài chính:
- Hóa đơn thương mại (Commercial Invoice): Chứng minh giá trị mua bán thực tế của hàng hóa để xác lập số tiền bảo hiểm.
- Vận đơn vận chuyển (Bill of Lading – B/L hoặc Air Waybill): Xác nhận tình trạng hàng hóa nguyên vẹn khi tiếp nhận lên phương tiện chuyên chở.
- Phiếu đóng gói chi tiết (Packing List): Cung cấp thông tin số kiện, trọng lượng tịnh, trọng lượng cả bì và phương thức đóng gói.
- Hợp đồng ngoại thương (Sales Contract): Thể hiện điều kiện Incoterms và nghĩa vụ mua bảo hiểm của các bên.
- Giấy chứng nhận xuất xứ (C/O): Chứng minh nguồn gốc hàng hóa hợp pháp.
Lựa chọn công ty cung cấp bảo hiểm uy tín
Doanh nghiệp cần thẩm định đơn vị bảo hiểm dựa trên 4 tiêu chí cốt lõi:
- Mạng lưới đại lý giám định toàn cầu: Năng lực cử giám định viên độc lập có mặt tại cảng dỡ hàng quốc tế trong vòng 24 giờ kể từ khi phát sinh tổn thất.
- Mức độ minh bạch của quy tắc bảo hiểm: Hợp đồng ghi nhận cụ thể điều khoản bổ sung và danh mục rủi ro loại trừ.
- Năng lực tài chính và tốc độ bồi thường: Thời gian giải ngân bồi thường cam kết không quá 15–30 ngày làm việc sau khi nhận đủ hồ sơ khiếu nại.
- Kinh nghiệm trong ngành: Lựa chọn các doanh nghiệp bảo hiểm hàng hải uy tín tại Việt Nam như Bảo Việt, PVI, Bảo Minh, PJICO hoặc BIC.
Ký kết hợp đồng và nhận Giấy chứng nhận bảo hiểm (Insurance Certificate)
Sau khi chấp thuận biểu phí và nộp phí bảo hiểm, công ty bảo hiểm phát hành Giấy chứng nhận bảo hiểm (Insurance Certificate). Doanh nghiệp cần đối chiếu kỹ lưỡng các mục sau trên chứng từ:
- Mô tả tên hàng, ký mã hiệu bao bì trùng khớp với Hóa đơn và Vận đơn.
- Số tiền bảo hiểm được ghi nhận chính xác theo giá trị CIF thỏa thuận.
- Điều kiện bảo hiểm áp dụng (ICC A, B hoặc C) ghi rõ ngày bắt đầu có hiệu lực trước khi phương tiện vận chuyển rời cảng xếp.
- Thông tin cơ quan giám định chỉ định tại cảng đích đến.
Nguyên tắc sống còn: Bảo hiểm phải được mua trước khi rủi ro phát sinh và trước khi hàng hóa bắt đầu hành trình. Mọi tổn thất xảy ra trước thời điểm phát hành chứng từ bảo hiểm đều bị từ chối bồi thường.
Câu hỏi thường gặp
Bảo hiểm hàng hóa xuất nhập khẩu có bắt buộc không?
Bảo hiểm hàng hóa xuất nhập khẩu không mang tính bắt buộc theo luật định chung, trừ trường hợp hợp đồng mua bán ngoại thương quy định giao hàng theo điều kiện CIF/CIP hoặc phương thức thanh toán L/C bắt buộc phải có Giấy chứng nhận bảo hiểm để hoàn thiện bộ chứng từ thanh toán ngân hàng.
Ai chịu trách nhiệm mua bảo hiểm: nhà xuất khẩu hay nhà nhập khẩu?
Trách nhiệm mua bảo hiểm phụ thuộc vào điều kiện Incoterms 2020 được ký kết trong hợp đồng thương mại. Cụ thể: người bán chịu trách nhiệm mua bảo hiểm khi giao hàng theo điều kiện CIF và CIP; người mua chịu trách nhiệm thu xếp bảo hiểm khi giao hàng theo nhóm điều kiện FOB, CFR, EXW và FCA.
Bên cạnh phân định nghĩa vụ bảo hiểm, các bên cần thống nhất trách nhiệm chi trả phụ phí vận tải biển, điển hình như việc kiểm tra chi tiết phụ phí EBS để ngăn chặn các tranh chấp chi phí phát sinh tại cảng nhận hàng.
Tỷ lệ phí bảo hiểm hàng hóa XNK thông thường là bao nhiêu?
Tỷ lệ phí bảo hiểm hàng hóa XNK thường dao động trong khoảng từ 0,05% đến 0,8% trên tổng giá trị hàng hóa. Mức phí thông thường theo điều kiện ICC (C) từ 0,05%–0,15%; điều kiện ICC (B) từ 0,15%–0,30%; điều kiện ICC (A) và All Risks từ 0,30%–0,80% tùy theo tính chất từng chủng loại hàng.
Giấy chứng nhận bảo hiểm (Insurance Certificate) khác gì Bảo hiểm đơn (Insurance Policy)?
Giấy chứng nhận bảo hiểm là văn bản rút gọn xác nhận hàng hóa đã được bảo hiểm theo một hợp đồng khung có sẵn, có giá trị lưu hành và dùng để thanh toán quốc tế qua L/C; trong khi Bảo hiểm đơn là hợp đồng pháp lý hoàn chỉnh bao gồm đầy đủ mọi điều khoản chi tiết mặt trước và mặt sau, dùng để xử lý các tranh chấp khiếu nại bồi thường phức tạp.
Hàng hóa lưu kho có cần bảo hiểm riêng không?
Doanh nghiệp cần trang bị bảo hiểm kho hàng riêng biệt khi hàng hóa lưu kho dài hạn. Hợp đồng bảo hiểm vận tải quốc tế chỉ duy trì hiệu lực bảo vệ hàng hóa tối đa 60 ngày sau khi dỡ khỏi tàu tại cảng đến. Khi gửi hàng tại hệ thống kho bãi đạt chuẩn của LogiHub — với hệ thống PCCC tự động nghiệm thu theo Luật PCCC năm 2024, bảo vệ tuần tra 24/7 và kiểm soát nhiệt độ nghiêm ngặt — mức độ rủi ro hàng hóa được kiểm soát ở mức tối thiểu, hỗ trợ doanh nghiệp tiết giảm tối đa định phí bảo hiểm hàng năm.
