

Doanh nghiệp xuất nhập khẩu ngày càng chú trọng tối ưu chi phí thuế và dịch vụ logistics trong ngành công nghiệp kho bãi. Khu phi thuế quan — hay Non-tariff zones — là mô hình kinh tế đặc biệt giúp hàng hóa được lưu trữ, sản xuất, và xuất khẩu với chính sách thuế ưu đãi rõ ràng. Bài viết này từ LogiHub cung cấp toàn bộ kiến thức cần thiết: định nghĩa pháp lý, đối tượng hoạt động, quy định hàng hóa, ưu nhược điểm, và danh sách các khu phi thuế quan tại Việt Nam.
Khu phi thuế quan là gì?
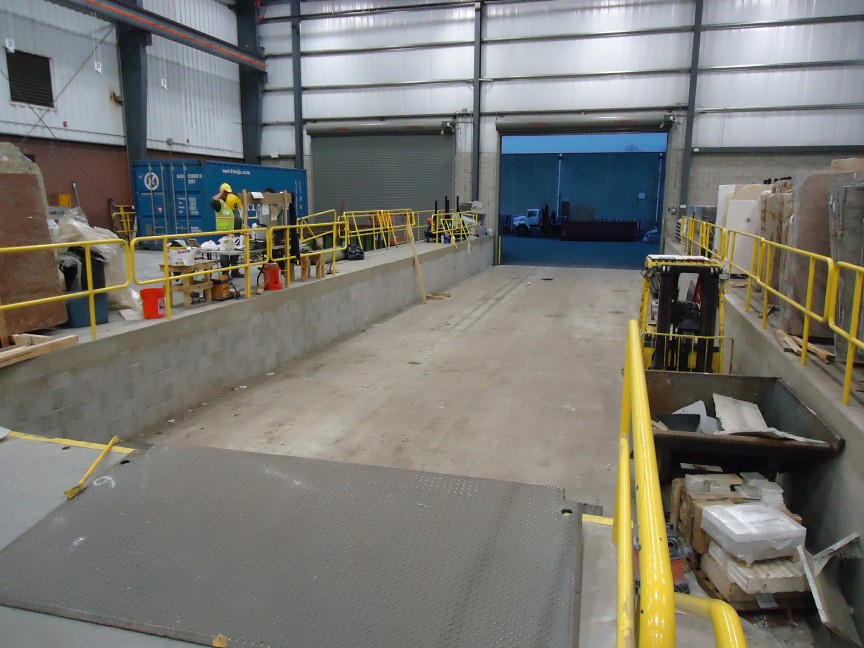
Khu phi thuế quan là khu vực địa lý có ranh giới xác định, nằm trong lãnh thổ Việt Nam, được ngăn cách với bên ngoài bằng hàng rào cứng, có cổng và cửa ra vào đảm bảo điều kiện kiểm soát của cơ quan Hải quan và các cơ quan chức năng liên quan.
Căn cứ khoản 1 Điều 4 Luật Thuế xuất khẩu, thuế nhập khẩu 2016 và Quyết định 100/2009/QĐ-TTg, khu phi thuế quan là khu vực kinh tế thành lập theo quy định pháp luật; quan hệ mua bán, trao đổi hàng hóa giữa khu này với bên ngoài được xử lý theo quy định về quan hệ xuất khẩu, nhập khẩu.
Hàng hóa đưa vào khu phi thuế quan để lưu giữ, sản xuất, gia công hoặc chế biến được miễn thuế nhập khẩu và thuế giá trị gia tăng (VAT) nếu không tiêu thụ tại thị trường nội địa.
Cấu trúc khu phi thuế quan bao gồm 5 loại hình chính:
- Khu chế xuất và doanh nghiệp chế xuất
- Kho bảo thuế, khu bảo thuế, kho ngoại quan
- Khu kinh tế thương mại đặc biệt
- Khu thương mại – công nghiệp, khu thương mại tự do
- Các khu kinh tế khác được Thủ tướng Chính phủ quyết định thành lập và áp dụng quy chế ưu đãi thuế tương đương
Đối tượng và các hoạt động tại khu phi thuế quan
Đối tượng nào được phép hoạt động tại khu phi thuế quan?
Đối tượng được phép hoạt động tại khu phi thuế quan gồm 4 nhóm thương nhân và nhà đầu tư theo quy định tại Điều 5 Quyết định 100/2009/QĐ-TTg:
- Thương nhân Việt Nam: Doanh nghiệp trong nước hoạt động sản xuất, thương mại, gia công và cung ứng dịch vụ.
- Chi nhánh, văn phòng đại diện của thương nhân Việt Nam: Đơn vị trực thuộc thực hiện hỗ trợ giao dịch thương mại.
- Chi nhánh, văn phòng đại diện của thương nhân nước ngoài tại Việt Nam: Tổ chức đại diện thúc đẩy giao thương và đầu tư quốc tế.
- Nhà đầu tư trong và ngoài nước: Tổ chức, cá nhân được cấp giấy chứng nhận đăng ký đầu tư theo pháp luật về đầu tư.
Các chủ thể này tập trung triển khai các hoạt động logistics, kho vận, gia công nguyên liệu và sản xuất sản phẩm xuất khẩu có giá trị gia tăng cao.
Tại khu phi thuế quan có những hoạt động nào?
Hoạt động kinh tế tại khu phi thuế quan được phân loại thành 2 nhóm nghiệp vụ chính căn cứ theo Điều 4 Quyết định 100/2009/QĐ-TTg:
- Thương mại hàng hóa và dịch vụ: Mua bán, phân phối, vận chuyển, giao nhận, lưu kho bãi, bảo dưỡng và cung ứng dịch vụ thương mại xuất nhập khẩu.
- Sản xuất, gia công, tái chế, lắp ráp và chế biến: Hoạt động biến đổi nguyên liệu đầu vào thành thành phẩm xuất khẩu nhằm tận dụng tối đa chính sách miễn thuế hải quan.
Mọi hoạt động trên phải tuân thủ nghiêm ngặt quy định pháp luật Việt Nam đối với danh mục hàng hóa, dịch vụ cấm kinh doanh, hạn chế kinh doanh và kinh doanh có điều kiện.
Quy định hàng hóa và chính sách ưu đãi thuế
Doanh nghiệp được xuất nhập khẩu những mặt hàng nào?
Hàng hóa xuất nhập khẩu trong khu phi thuế quan bao gồm 4 nhóm danh mục phục vụ trực tiếp cho chu kỳ sản xuất và phân phối:
- Nguyên liệu, nhiên liệu, vật tư, máy móc và thiết bị phục vụ dây chuyền gia công, sản xuất.
- Hàng hóa nhập khẩu phục vụ hoạt động nghiên cứu, phát triển công nghệ và thử nghiệm sản phẩm.
- Thành phẩm, bán thành phẩm sản xuất trong khu để xuất khẩu trực tiếp sang thị trường quốc tế.
- Hàng hóa luân chuyển vào thị trường nội địa (bắt buộc hoàn tất thủ tục hải quan nhập khẩu, đăng ký đúng mã địa điểm lưu kho và nộp đủ các sắc thuế theo luật định).
Doanh nghiệp không được phép mua bán, lưu giữ các mặt hàng thuộc danh mục hàng hóa cấm xuất khẩu, cấm nhập khẩu quy định tại Nghị định 69/2018/NĐ-CP, bao gồm vũ khí, chất nổ, ma túy, động vật hoang dã nguy cấp và phế liệu độc hại gây ô nhiễm môi trường.
Ưu đãi thuế trong khu phi thuế quan
Chính sách ưu đãi tài chính tại khu phi thuế quan mang lại lợi thế cạnh tranh lớn về dòng tiền cho doanh nghiệp qua 5 sắc thuế trọng yếu:
| Loại thuế | Trường hợp áp dụng ưu đãi và miễn thuế |
|---|---|
| Thuế nhập khẩu | Miễn thuế cho hàng hóa nhập khẩu từ nước ngoài đưa vào khu phi thuế quan để phục vụ sản xuất, gia công hoặc tiêu dùng nội khu. |
| Thuế xuất khẩu | Miễn thuế đối với hàng hóa sản xuất, gia công từ khu phi thuế quan xuất khẩu trực tiếp ra nước ngoài. |
| Thuế GTGT (VAT) | Áp dụng thuế suất 0% cho hàng hóa, dịch vụ sản xuất và tiêu thụ nội khu; hàng hóa xuất khẩu ra nước ngoài; giao dịch giữa các khu phi thuế quan. |
| Thuế TNDN | Áp dụng thuế suất ưu đãi (10% trong thời hạn quy định), miễn thuế có thời hạn và giảm 50% số thuế phải nộp đối với dự án đầu tư mới. |
| Thuế TNCN | Giảm thuế thu nhập cá nhân theo khung chính sách áp dụng tại khu kinh tế đối với chuyên gia quốc tế và lao động làm việc trực tiếp tại khu. |
Hàng hóa đưa từ thị trường nội địa vào khu phi thuế quan hoặc ngược lại đều chịu sự điều chỉnh của pháp luật về thuế xuất nhập khẩu tương tự như hàng hóa giao thương xuyên biên giới.
Trường hợp nào hàng hóa không phải chịu thuế TTĐB?
Căn cứ khoản 5 Điều 3 Luật Thuế tiêu thụ đặc biệt 2008 (sửa đổi, bổ sung 2014), hàng hóa không thuộc diện chịu thuế tiêu thụ đặc biệt (TTĐB) trong 3 trường hợp:
- Hàng hóa nhập khẩu trực tiếp từ nước ngoài vào khu phi thuế quan, không vận chuyển qua thị trường nội địa.
- Hàng hóa từ nội địa bán vào khu phi thuế quan và chỉ sử dụng, tiêu thụ trong phạm vi khu phi thuế quan.
- Hàng hóa điều chuyển, mua bán nội bộ giữa các khu phi thuế quan với nhau.
Lưu ý ngoại lệ: Xe ô tô chở người dưới 24 chỗ ngồi dù vận chuyển, sử dụng trong các trường hợp trên vẫn thuộc đối tượng chịu thuế TTĐB theo quy định hiện hành.
Vai trò và ưu nhược điểm của khu phi thuế quan
Vai trò của khu phi thuế quan
Khu phi thuế quan đóng vai trò động lực cho tăng trưởng ngoại thương và nâng cao năng lực cạnh tranh quốc gia qua 4 giá trị cốt lõi:
Thu hút vốn đầu tư trực tiếp nước ngoài (FDI): Khung chính sách miễn thuế nhập khẩu máy móc và ưu đãi thuế TNDN tạo sức hút mạnh mẽ với các tập đoàn công nghiệp, mở rộng quy mô vốn đầu tư vào các vùng kinh tế trọng điểm.
Phát triển hạ tầng logistics và kinh tế vùng: Các khu phi thuế quan phân bổ tại cửa khẩu, cảng biển nước sâu và sân bay giúp đồng bộ hóa mạng lưới vận tải. Nhiều đơn vị chủ động nghiên cứu cảng cạn ICD là gì nhằm tích hợp sâu giải pháp trung chuyển container và phân phối đa phương thức.
Tối ưu hóa chi phí vận hành cho doanh nghiệp: Doanh nghiệp giảm thiểu chi phí vốn lưu động do không phải ứng trước tiền thuế nhập khẩu nguyên liệu, đồng thời rút ngắn thời gian làm thủ tục thông quan hàng hóa.
Cân đối cán cân thương mại quốc tế: Thúc đẩy xuất khẩu các mặt hàng chế biến sâu, tạo nguồn thu ngoại tệ ổn định và góp phần giảm áp lực nhập siêu cho nền kinh tế.
Ưu nhược điểm của khu phi thuế quan
Ưu điểm:
- Tạo môi trường thông thoáng, giảm thiểu thủ tục hành chính cho hoạt động sản xuất xuất khẩu và tái xuất.
- Cung cấp chính sách thuế quan vượt trội: miễn thuế nhập khẩu nguyên liệu, áp dụng VAT 0%, ưu đãi thuế TNDN và TNCN.
- Kết nối liên hoàn chuỗi cung ứng giữa doanh nghiệp phụ trợ trong nước và doanh nghiệp có vốn đầu tư nước ngoài.
- Gia tăng cơ hội việc làm và nâng cao kỹ năng kỹ thuật công nghệ cho lực lượng lao động địa phương.
Nhược điểm:
- Công tác kiểm soát hàng hóa đòi hỏi quy trình hải quan nghiêm ngặt để phòng ngừa tình trạng thẩm lậu hàng hóa vào thị trường nội địa.
- Ưu đãi thuế có nguy cơ tạo ra chênh lệch cạnh tranh đối với các cơ sở sản xuất kinh doanh thuần túy trong nội địa.
- Chi phí đầu tư ban đầu cho hệ thống tường rào bảo vệ, cổng kiểm soát, trạm cân điện tử và camera an ninh đạt chuẩn hải quan tương đối lớn.
Phân biệt khu chế xuất và khu phi thuế quan
Khu chế xuất là một dạng mô hình cụ thể thuộc khu phi thuế quan; hai khái niệm này có phạm vi hoạt động và mục tiêu phân định rõ rệt:
| Tiêu chí | Khu chế xuất | Khu phi thuế quan |
|---|---|---|
| Khái niệm | Khu công nghiệp chuyên sản xuất hàng xuất khẩu và thực hiện dịch vụ cho hoạt động sản xuất xuất khẩu. | Khu vực kinh tế xác định có ranh giới cách biệt, bao gồm khu chế xuất, kho ngoại quan, khu bảo thuế, khu thương mại tự do. |
| Mục tiêu chính | Tập trung gia công, chế tạo hàng hóa xuất khẩu với tỷ lệ xuất khẩu thường đạt 100%. | Thúc đẩy đa dạng các hoạt động: thương mại quốc tế, dịch vụ logistics, sản xuất, trung chuyển và thông quan hàng hóa. |
| Phạm vi hoạt động | Giới hạn trong lĩnh vực sản xuất công nghiệp xuất khẩu và dịch vụ hỗ trợ sản xuất. | Phạm vi mở rộng: thương mại hàng hóa, dịch vụ cảng biển, lưu trữ kho vận, gia công chế biến và tài chính. |
| Chính sách thuế GTGT | Áp dụng thuế suất 0% khi hàng hóa, dịch vụ từ thị trường nội địa cung ứng vào khu. | Áp dụng thuế suất 0% cho hàng hóa luân chuyển nội khu, giữa các khu và xuất khẩu ra nước ngoài. |
| Ranh giới kiểm soát | Xác lập ranh giới địa lý theo quy hoạch khu công nghiệp đã được cấp có thẩm quyền phê duyệt. | Thiết lập hàng rào cứng ngăn cách biệt lập, có trạm hải quan kiểm soát 24/7 tại cổng ra vào. |
Khu chế xuất đóng vai trò là một bộ phận hợp thành của khu phi thuế quan tổng thể, phục vụ chuyên sâu cho phân khúc công nghiệp chế xuất.
Danh sách các khu phi thuế quan tại Việt Nam
Theo quy định tại Quyết định 100/2009/QĐ-TTg và Văn bản hợp nhất 16/VBHN-BTC, hệ thống khu phi thuế quan và khu kinh tế cửa khẩu Việt Nam gồm 18 địa bàn chiến lược:
| STT | Tỉnh/Thành phố | Khu phi thuế quan / Khu kinh tế |
|---|---|---|
| 1 | Quảng Ninh | KKT cửa khẩu Móng Cái; KKT Vân Đồn |
| 2 | Lạng Sơn | KKT cửa khẩu Đồng Đăng – Lạng Sơn |
| 3 | Cao Bằng | KKT cửa khẩu tỉnh Cao Bằng |
| 4 | Lào Cai | KKT cửa khẩu Lào Cai |
| 5 | Hà Giang | KKT cửa khẩu Thanh Thủy |
| 6 | Thanh Hóa | KKT Nghi Sơn |
| 7 | Nghệ An | KKT Đông Nam Nghệ An |
| 8 | Hà Tĩnh | KKT Vũng Áng |
| 9 | Quảng Bình | KKT Hòn La |
| 10 | Thừa Thiên – Huế | KKT Chân Mây – Lăng Cô |
| 11 | Quảng Nam | KKT thương mại Chu Lai; KKT cửa khẩu Nam Giang |
| 12 | Quảng Ngãi | KKT Dung Quất |
| 13 | Bình Định | KKT Nhơn Hội |
| 14 | Phú Yên | KKT Nam Phú Yên |
| 15 | Khánh Hòa | KKT Vân Phong |
| 16 | Tây Ninh | KKT cửa khẩu Mộc Bài |
| 17 | Kiên Giang | Khu phi thuế quan Phú Quốc; KKT cửa khẩu Hà Tiên |
| 18 | Cà Mau | KKT Năm Căn |
Hệ thống này được định vị dọc theo đường biên giới bộ và dải ven biển, bảo đảm tính kết nối trực tiếp với các cửa khẩu quốc tế, cảng nước sâu và mạng lưới giao thông hành lang kinh tế xuyên Á.
Giải pháp kho bãi tại khu phi thuế quan — LogiHub đồng hành cùng doanh nghiệp
Doanh nghiệp hoạt động thương mại và sản xuất xuất nhập khẩu luôn yêu cầu hạ tầng kho bãi đạt chuẩn: hệ thống PCCC tự động nghiệm thu theo quy định, an ninh đa lớp 24/7 và kiểm soát xuất nhập tồn minh bạch.
LogiHub cung cấp hệ sinh thái 08 dịch vụ kho bãi chuyên biệt — từ cho thuê kho lưu trữ hồ sơ tài liệu, kho tự quản, kho mát 18 – 25°C (64,4 – 77°F), kho lạnh (ngăn mát 0 – 5°C (32 – 41°F) và ngăn đông −25°C đến −18°C (−13°F đến −0,4°F)), đến kho xây dựng theo yêu cầu (Built-to-Suit) quy mô lớn.
Hệ thống 04 kho vận hành trực tiếp tại hai đầu cầu kinh tế: Kho Tân Hưng (70 Đường Số 20, phường Tân Hưng, TP. Hồ Chí Minh) và Kho Hà Đông (64 Tô Hiệu, phường Hà Đông, Hà Nội) nằm trong nội đô, phục vụ xe tải đến 2,5 tấn; Kho Tân Uyên (TP. Hồ Chí Minh) và Kho Phú Nghĩa (Hà Nội) tiếp nhận xe container 40 feet (12,2 m) với dock cao 1,2 m (3,9 ft) trang bị sàn nâng thủy lực.
Hàng hóa của bạn là tài sản của chúng tôi — LogiHub bảo quản từng mét vuông bằng tiêu chuẩn cao nhất.
Quý doanh nghiệp liên hệ hotline 0909 999 543 để nhận tư vấn giải pháp kho bãi phù hợp và nhận báo giá trong 24 giờ.
Căn cứ pháp lý: Luật Thuế xuất khẩu, thuế nhập khẩu 2016; Quyết định 100/2009/QĐ-TTg; Luật Thuế tiêu thụ đặc biệt 2008 (sửa đổi, bổ sung 2014); Nghị định 69/2018/NĐ-CP; Văn bản hợp nhất 16/VBHN–BTC.
