

Thuê kho xưởng có được giảm thuế GTGT không là câu hỏi trọng tâm của nhiều doanh nghiệp khi xây dựng dự toán chi phí vận hành. Theo quy định pháp luật hiện hành, dịch vụ cho thuê kho bãi thuần túy áp dụng thuế suất thuế GTGT 10% (không được giảm 2%). Tuy nhiên, doanh nghiệp có thể hưởng mức thuế suất 8% hoặc 0% nếu bóc tách hợp lý các dịch vụ phụ trợ logistics hoặc cung ứng cho khu phi thuế quan. Nội dung dưới đây tổng hợp chi tiết căn cứ pháp lý, điều kiện áp dụng và quy trình kê khai thuế chính xác.
Thuê kho xưởng có được giảm thuế GTGT không?
Quy định chung về mức thuế suất GTGT đối với dịch vụ thuê kho bãi
Dịch vụ cho thuê kho bãi, nhà xưởng áp dụng mức thuế suất thuế GTGT tiêu chuẩn là 10% theo Luật Thuế Giá trị gia tăng. Đây là mức thuế suất bắt buộc đối với hoạt động kinh doanh bất động sản và các dịch vụ thương mại không nằm trong nhóm đối tượng không chịu thuế, chịu thuế 0% hoặc 5%. Giá tính thuế GTGT được xác định bằng toàn bộ số tiền thuê mặt bằng chưa bao gồm thuế, phát sinh theo kỳ thanh toán hoặc trả trước nhiều kỳ.
Hệ thống cơ sở pháp lý áp dụng bao gồm: Luật Thuế Giá trị gia tăng, Nghị định 123/2020/NĐ-CP, Nghị định 44/2023/NĐ-CP, Nghị định 174/2025/NĐ-CP cùng các thông tư hướng dẫn của Bộ Tài chính. Doanh nghiệp cần căn cứ vào văn bản quy phạm pháp luật có hiệu lực tại thời điểm lập hóa đơn để xác định chính xác nghĩa vụ thuế.
Trường hợp cho thuê kho xưởng áp dụng mức thuế suất 10% (Không được giảm)
Hợp đồng cho thuê mặt bằng kho xưởng thuần túy phục vụ lưu trữ hàng hóa phải áp dụng thuế suất 10% và không thuộc diện giảm thuế GTGT 2%. Căn cứ Phụ lục I ban hành kèm theo Nghị định 174/2025/NĐ-CP (và các nghị định giảm thuế trước đó), dịch vụ cho thuê kho bãi thuộc phân ngành “Dịch vụ cho thuê, điều hành, quản lý nhà và đất không để ở” (mã ngành cấp 5: 68104). Ngành nghề này nằm trong danh mục hàng hóa, dịch vụ bị loại trừ khỏi chính sách giảm thuế giá trị gia tăng.
Các trường hợp cụ thể bắt buộc áp dụng thuế suất 10% gồm:
- Cho thuê nhà kho, nhà xưởng lưu trữ và trung chuyển hàng hóa nội địa.
- Cho thuê mặt bằng làm văn phòng điều hành kết hợp kho chứa hàng.
- Cho thuê kho bãi phục vụ hoạt động phân phối thương mại thông thường trong nước.
- Cho thuê lại mặt bằng kho xưởng đã thuê từ một đơn vị thứ ba.
Trường hợp đặc biệt thuê kho xưởng được áp dụng giảm thuế suất xuống 8%
Dịch vụ kho bãi có thể được áp dụng mức thuế suất 8% hoặc ưu đãi 0% nếu bản chất giao dịch cấu thành các dịch vụ logistics phụ trợ độc lập hoặc phục vụ doanh nghiệp chế xuất. Để được chấp thuận mức thuế suất này, các khoản mục phải đáp ứng điều kiện pháp lý cụ thể:
- Dịch vụ logistics tích hợp (thuế suất 8%): Áp dụng đối với các hoạt động bốc xếp, đóng gói, phân loại, kiểm đếm và quản lý hàng hóa tồn kho. Khi hợp đồng và hóa đơn điện tử bóc tách riêng các dịch vụ này khỏi tiền thuê diện tích, phần dịch vụ logistics phụ trợ được áp dụng chính sách giảm thuế 2% theo quy định hiện hành.
- Cho thuê kho phục vụ doanh nghiệp chế xuất (thuế suất 0%): Áp dụng khi bên thuê là doanh nghiệp chế xuất (DNCX) hoặc nằm trong khu phi thuế quan thuê kho phục vụ trực tiếp sản xuất hàng xuất khẩu. Giao dịch phải có đầy đủ hợp đồng thuê, chứng từ thanh toán qua ngân hàng và tờ khai hải quan theo quy định tại Thông tư 219/2013/TT-BTC.
- Cho thuê phục vụ ngành nghề ưu đãi đặc thù (thuế suất 5%): Áp dụng đối với hạ tầng kho xưởng chuyên dụng trực tiếp phục vụ bảo quản nông sản sơ chế hoặc thiết bị y tế theo danh mục luật định.
Lưu ý: Doanh nghiệp phải lập hóa đơn tách riêng từng dòng hàng hóa, dịch vụ với thuế suất tương ứng. Cơ quan thuế sẽ áp dụng mức thuế suất cao nhất 10% cho toàn bộ hợp đồng nếu các khoản mục bị gộp chung đơn giá.
Các yếu tố ảnh hưởng đến việc giảm thuế GTGT khi thuê nhà xưởng
Đối tượng thuê và mục đích sử dụng kho xưởng
Tư cách pháp nhân của bên thuê và mục đích sử dụng kho xưởng là hai yếu tố quyết định trực tiếp đến mức thuế suất GTGT áp dụng cho giao dịch:
- Doanh nghiệp nội địa: Thuê kho để lưu trữ hàng hóa phục vụ thương mại nội địa luôn chịu mức thuế suất 10%.
- Doanh nghiệp FDI và DNCX: Doanh nghiệp có vốn đầu tư nước ngoài thuê kho thông thường chịu thuế 10%. Nếu là doanh nghiệp chế xuất thuê nhà xưởng trong khu chế xuất hoặc khu công nghiệp để sản xuất hàng xuất khẩu, hợp đồng đáp ứng đủ hồ sơ hải quan được áp dụng thuế suất 0%.
- Cá nhân cho thuê kho xưởng: Cá nhân có doanh thu cho thuê tài sản từ 100.000.000 đồng/năm trở xuống thuộc đối tượng không chịu thuế GTGT. Trường hợp doanh thu vượt ngưỡng luật định, cá nhân nộp thuế theo tỷ lệ 5% thuế GTGT và 5% thuế TNCN tính trên doanh thu.
Quy định trên hợp đồng thuê và hóa đơn tài chính
Cấu trúc điều khoản hợp đồng và cách thể hiện trên hóa đơn điện tử là cơ sở pháp lý duy nhất để cơ quan thuế kiểm tra và chấp thuận mức thuế suất. Hợp đồng kinh tế cần phân định rõ ba cấu phần độc lập: tiền thuê diện tích mặt bằng (chịu thuế 10%), phí dịch vụ phụ trợ kho bãi (hưởng 8% nếu đủ điều kiện) và chi phí tiện ích điện nước theo chỉ số công tơ. Hóa đơn tài chính bắt buộc phải xuất theo từng dòng dịch vụ tương ứng với thuế suất được hưởng.
Quy định đối với các khoản phí thuê kho và phí lưu kho đi kèm
Phí thuê mặt bằng (rental fee) và phí lưu giữ, xử lý hàng hóa (storage and handling fee) mang bản chất kinh tế và quy định thuế khác nhau:
| Loại phí | Bản chất | Thuế suất GTGT | Có thể giảm xuống 8%? |
|---|---|---|---|
| Phí thuê kho (cho thuê bất động sản) | Cho thuê không gian kho bãi thuần túy | 10% | Không (thuộc nhóm loại trừ) |
| Phí lưu kho / quản lý hàng hóa | Dịch vụ logistics, quản lý tồn kho | 10% (tiêu chuẩn) | Có thể (khi hợp đồng và hóa đơn tách riêng) |
| Phí bốc xếp, kiểm đếm, nâng hạ | Dịch vụ lao động, hỗ trợ vận tải | 10% (tiêu chuẩn) | Có thể (thuộc nhóm dịch vụ được giảm 2%) |
Doanh nghiệp cần thống nhất rõ bản chất từng loại phí với đơn vị cho thuê trước khi ký kết hợp đồng nhằm tối ưu chi phí thuế hợp pháp.
Hướng dẫn hạch toán và kê khai thuế GTGT dịch vụ thuê kho xưởng
Cách hạch toán thuế GTGT đối với chi phí thuê và lưu kho
Bên thuê kho ghi nhận chi phí thuê vào tài khoản chi phí sản xuất kinh doanh tùy theo mục đích sử dụng của từng bộ phận: TK 627 (chi phí sản xuất chung), TK 641 (chi phí bán hàng) hoặc TK 642 (chi phí quản lý doanh nghiệp). Thuế GTGT đầu vào được hạch toán vào TK 1331 để bù trừ với thuế GTGT đầu ra khi quyết toán.
Bốn điều kiện bắt buộc để doanh nghiệp được khấu trừ thuế GTGT đầu vào gồm:
- Có hóa đơn GTGT điện tử hợp pháp do bên cho thuê phát hành đúng quy định.
- Kho xưởng thuê phục vụ trực tiếp cho hoạt động sản xuất kinh doanh chịu thuế GTGT.
- Có chứng từ thanh toán không dùng tiền mặt đối với các hóa đơn có giá trị từ 20.000.000 đồng trở lên.
- Có hợp đồng thuê kho và biên bản bàn giao diện tích còn hiệu lực pháp lý.
Hóa đơn GTGT dịch vụ thuê kho xưởng cần ghi những nội dung gì?
Hóa đơn GTGT dịch vụ cho thuê kho xưởng phải đảm bảo đầy đủ các tiêu thức bắt buộc theo Nghị định 123/2020/NĐ-CP:
- Tên, địa chỉ, mã số thuế của bên bán và bên mua.
- Tên dịch vụ: Ghi rõ diện tích thuê (m²), thời gian thuê và địa chỉ vị trí kho xưởng.
- Đơn giá và thành tiền chưa có thuế GTGT tương ứng cho từng hạng mục.
- Mức thuế suất GTGT áp dụng (ghi rõ dòng 10% hoặc 8% cho từng dịch vụ).
- Tổng số tiền thuế GTGT và tổng số tiền thanh toán bằng số và bằng chữ.
- Ngày lập hóa đơn và chữ ký số hợp lệ của người bán.
Cách kê khai và khấu trừ thuế GTGT đầu vào đúng quy định
Doanh nghiệp kê khai thuế GTGT đầu vào từ dịch vụ thuê kho trên Tờ khai thuế GTGT Mẫu 01/GTGT tại kỳ tính thuế phát sinh hóa đơn. Trường hợp phát hiện hóa đơn bỏ sót, doanh nghiệp được kê khai khấu trừ bổ sung trước khi cơ quan thuế công bố quyết định thanh tra, kiểm tra.
Đối với bên cung cấp dịch vụ, thời điểm lập hóa đơn thuế GTGT là thời điểm hoàn thành việc cung cấp dịch vụ hoặc thời điểm thu tiền (nếu thu tiền trước hoặc trong khi cung cấp dịch vụ). Doanh nghiệp cần lưu trữ hồ sơ thuế bao gồm hợp đồng, biên bản nghiệm thu, hóa đơn điện tử và chứng từ ngân hàng để phục vụ công tác thanh tra, quyết toán.
Câu hỏi thường gặp về thuế GTGT khi cho thuê kho xưởng
Hợp đồng cho thuê kéo dài nhiều năm thì kê khai thuế thế nào?
Kê khai thuế GTGT đối với hợp đồng thuê kho nhiều năm căn cứ trực tiếp vào kỳ thu tiền thực tế ghi nhận trong hợp đồng. Trường hợp thu tiền định kỳ theo tháng, quý hoặc năm, bên cho thuê lập hóa đơn và kê khai thuế đầu ra theo từng lần nhận tiền. Trường hợp bên thuê thanh toán trước toàn bộ tiền thuê cho nhiều năm, bên cho thuê phải xuất hóa đơn cho toàn bộ số tiền trả trước ngay tại thời điểm thu tiền; bên thuê được kê khai khấu trừ thuế đầu vào một lần tại kỳ nhận hóa đơn hợp lệ.
Trường hợp bên thuê là doanh nghiệp FDI thì thuế GTGT tính ra sao?
Doanh nghiệp FDI thuê kho xưởng tại Việt Nam áp dụng thuế suất thuế GTGT 10% như doanh nghiệp trong nước. Mức thuế suất ưu đãi 0% chỉ được áp dụng nếu bên thuê là doanh nghiệp chế xuất (DNCX) hoặc nằm trong khu phi thuế quan, trực tiếp sử dụng kho cho mục đích sản xuất hàng xuất khẩu và đáp ứng đầy đủ hồ sơ hải quan cùng chứng từ thanh toán ngân hàng.
Thời điểm xác định thuế GTGT đối với dịch vụ cho thuê kho bãi là khi nào?
Thời điểm xác định thuế GTGT đối với dịch vụ cho thuê kho bãi là thời điểm hoàn thành việc cung cấp dịch vụ hoặc thời điểm lập hóa đơn thu tiền, tùy thời điểm nào diễn ra trước. Bên cho thuê phải phát hành hóa đơn kịp thời ngay khi thu tiền thuê định kỳ hoặc tiền trả trước để tránh rủi ro bị xử phạt hành chính về hành vi lập hóa đơn sai thời điểm.
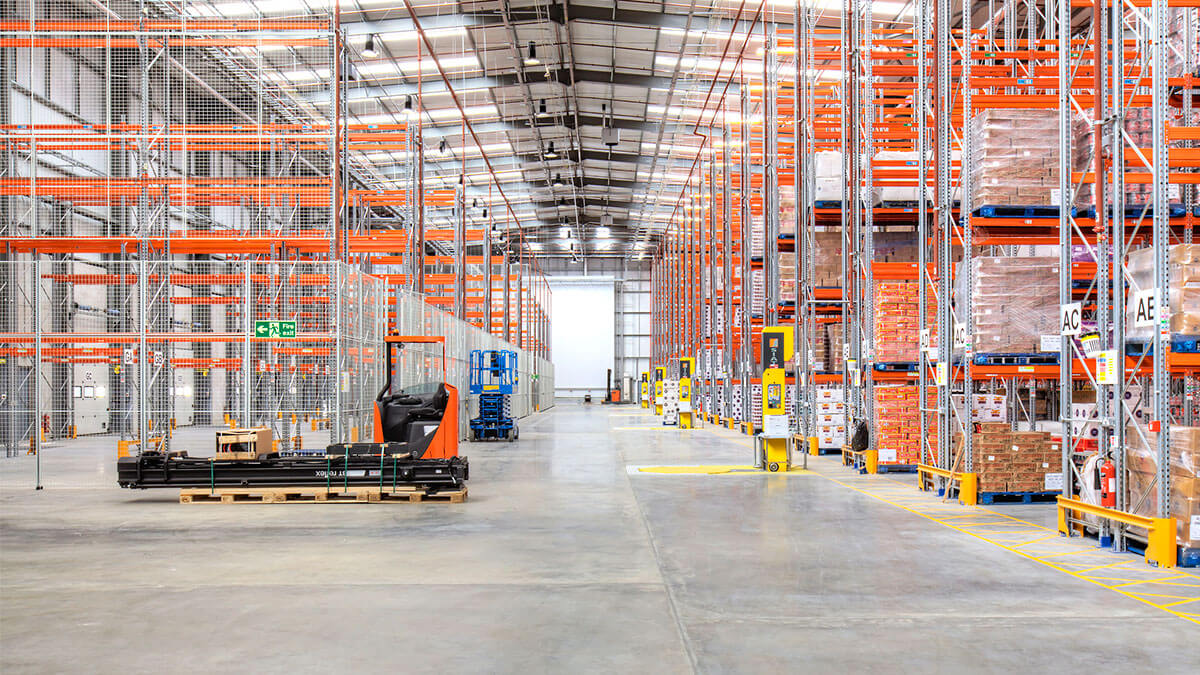
LogiHub – Đơn vị cung cấp dịch vụ cho thuê kho bãi và lưu trữ hàng hóa uy tín
Công ty TNHH Dịch Vụ Kho Bãi LogiHub thành lập ngày 01/03/2015 tại TP. Hồ Chí Minh, là đơn vị chuyên nghiệp vận hành mạng lưới 04 kho tiêu chuẩn tại hai đầu mối kinh tế trọng điểm:
- Kho Tân Hưng: 70 Đường Số 20, phường Tân Hưng, TP. Hồ Chí Minh (tiếp nhận xe tải đến 2,5 tấn, tuân thủ giờ cấm tải nội đô).
- Kho Hà Đông: 64 Tô Hiệu, phường Hà Đông, Hà Nội (tiếp nhận xe tải đến 2,5 tấn, tuân thủ giờ cấm tải nội đô).
- Kho Tân Uyên: Khu vực Tân Uyên, TP. Hồ Chí Minh (tiếp nhận container 40 feet (12,2 m), dock cao 1,2 m (3,9 ft) có sàn nâng thủy lực).
- Kho Phú Nghĩa: Khu vực Phú Nghĩa, Hà Nội (tiếp nhận container 40 feet (12,2 m), dock cao 1,2 m (3,9 ft) có sàn nâng thủy lực).
LogiHub cung cấp hệ sinh thái 08 dịch vụ kho bãi chuyên biệt:
- Cho thuê kho bãi nhà xưởng (trần cao 9 – 12 m (30 – 39 ft), sàn chịu tải 3 – 5 tấn/m²).
- Cho thuê kho mát (duy trì 18 – 25°C (64,4 – 77°F), độ ẩm 50 – 65%).
- Cho thuê kho mini (ô kho 2 – 20 m² (21,5 – 215 ft²), khóa mã cá nhân).
- Cho thuê kho tự quản (khách hàng giữ chìa khóa riêng, an ninh vòng ngoài 24/7).
- Cho thuê kho lạnh (ngăn mát 0 – 5°C (32 – 41°F); ngăn đông −25°C đến −18°C (−13°F đến −0,4°F)).
- Cho thuê kho lưu trữ hồ sơ tài liệu (độ ẩm 45 – 60%, thùng tiêu chuẩn 48 × 30 × 37 cm dán mã vạch).
- Cho thuê kho hàng TMĐT (khu đóng gói riêng, phần mềm WMS, bàn giao đơn vị vận chuyển trong ngày).
- Cho thuê kho xây dựng theo yêu cầu (Built-to-Suit theo bản vẽ thiết kế riêng).
Hợp đồng thuê tại LogiHub được cấu trúc minh bạch, bóc tách riêng biệt giữa chi phí thuê diện tích và các dịch vụ logistics phụ trợ (nâng hạ xe nâng 60.000 đồng/pallet/lượt, bốc xếp thủ công 80.000 đồng/tấn). Cấu trúc hóa đơn rõ ràng giúp quý doanh nghiệp xác định đúng thuế suất, thuận tiện kê khai và khấu trừ thuế GTGT theo đúng quy định.
Liên hệ LogiHub nhận báo giá và tư vấn phương án lưu kho tối ưu:
- Hotline: 0909 999 543 (tư vấn 07:00 – 21:00 hằng ngày; khẩn cấp 24/7)
- Email: info@dichvuchothuekho.com
- Website: https://dichvuchothuekho.com
