

Hàng hóa lưu kho luôn đối mặt với nhiều rủi ro tiềm ẩn như hỏa hoạn, ngập úng, trộm cắp và hư hỏng do xếp dỡ sai kỹ thuật. Bảo hiểm hàng hóa trong kho là công cụ quản trị rủi ro thiết yếu, giúp doanh nghiệp san sẻ tổn thất tài chính khi xảy ra sự cố ngoài ý muốn. Hợp đồng bảo hiểm chỉ chi trả đúng và đủ khi doanh nghiệp lựa chọn đúng phạm vi bảo vệ và định giá trung thực tài sản. Bài viết này tổng hợp các quy định bảo hiểm hàng hóa lưu kho cùng những lưu ý cốt lõi giúp doanh nghiệp tham gia bảo hiểm an toàn, đúng giá trị.
Tại sao doanh nghiệp cần mua bảo hiểm hàng hóa trong kho?
Doanh nghiệp cần mua bảo hiểm hàng hóa trong kho để bảo vệ tài chính trước tổn thất, tối ưu hóa hệ thống quản trị rủi ro và tuân thủ các quy định pháp lý thương mại. Bảo hiểm hàng hóa lưu kho là cam kết bồi thường giữa doanh nghiệp và công ty bảo hiểm đối với mất mát, thiệt hại hàng hóa trong thời gian lưu trữ. Đây là mắt xích thiết yếu trong chiến lược lưu kho của mọi tổ chức, đặc biệt khi doanh nghiệp sử dụng các dịch vụ cho thuê kho tự quản.
Bảo vệ rủi ro tài chính trước các sự cố bất ngờ
Mua bảo hiểm hàng hóa giúp doanh nghiệp giảm thiểu thiệt hại tài chính khi phát sinh các sự cố hỏa hoạn, mất trộm hoặc thiên tai bất ngờ. Khi xảy ra tổn thất lớn, doanh nghiệp không phải tự gánh chịu toàn bộ chi phí khôi phục nguồn hàng hoặc bồi thường cho đối tác. Doanh nghiệp duy trì dòng vốn lưu động để phục hồi sản xuất kinh doanh nhanh chóng nếu nhận được tiền bồi thường kịp thời từ công ty bảo hiểm theo thỏa thuận hợp đồng.
Tối ưu hóa quy trình quản lý rủi ro kho bãi
Bảo hiểm hàng hóa đóng vai trò bổ trợ cho hệ thống phòng ngừa rủi ro vật lý tại kho bãi. Hợp đồng bảo hiểm kết hợp cùng cơ sở hạ tầng đạt chuẩn PCCC, hệ thống an ninh giám sát đa lớp và quy trình kiểm soát xuất nhập khắt khe tạo nên lớp phòng vệ toàn diện cho tài sản. Mô hình kết hợp này giúp doanh nghiệp logistics và phân phối xây dựng chuỗi cung ứng an toàn, bền vững.
Đáp ứng các yêu cầu pháp lý và hợp đồng thương mại
Sở hữu bảo hiểm hàng hóa lưu kho giúp doanh nghiệp đáp ứng các điều kiện pháp lý bắt buộc và nghĩa vụ cam kết trong hợp đồng thương mại. Nhiều hợp đồng mua bán, xuất nhập khẩu và phân phối yêu cầu bên lưu kho xuất trình chứng nhận bảo hiểm hàng hóa còn hiệu lực trước khi ký kết. Bên cạnh việc tìm hiểu thuê kho có phải đăng ký địa điểm kinh doanh hay quy trình mở kho hàng khác địa điểm kinh doanh, doanh nghiệp phải tuân thủ Luật Phòng cháy, chữa cháy và cứu nạn, cứu hộ năm 2024. Việc mua bảo hiểm cháy nổ kho hàng là giải pháp hỗ trợ doanh nghiệp hoàn thiện đầy đủ nghĩa vụ pháp lý này.

Các lưu ý quan trọng khi mua bảo hiểm hàng hóa trong kho
Doanh nghiệp cần nắm vững 4 lưu ý cốt lõi khi tham gia bảo hiểm hàng hóa lưu kho: định giá chính xác tài sản, kiểm tra điều khoản loại trừ, đánh giá uy tín đơn vị bảo hiểm và nắm rõ quy trình giám định bồi thường.
Xác định chính xác giá trị hàng hóa thực tế cần bảo hiểm
Doanh nghiệp cần xác định chính xác giá trị thực tế của lô hàng tại thời điểm ký kết hợp đồng bảo hiểm. Giá trị bảo hiểm phải phản ánh đúng tổng chi phí gồm giá vốn hàng hóa, chi phí vận tải, phí lưu kho và các phụ phí hợp lệ khác. Nếu khai báo thấp hơn giá trị thực tế (under-insurance), công ty bảo hiểm chỉ bồi thường theo tỷ lệ phần trăm tương ứng khi xảy ra sự cố. Nếu khai báo cao hơn thực tế (over-insurance), doanh nghiệp chịu lãng phí phí bảo hiểm thừa vì nguyên tắc bồi thường bảo hiểm không vượt quá thiệt hại thực tế. Doanh nghiệp cần chủ động cập nhật lại giá trị bảo hiểm theo kỳ nếu lưu trữ hàng hóa có biến động giá lớn theo mùa vụ hoặc tỷ giá ngoại tệ.
Kiểm tra kỹ phạm vi rủi ro và các điều khoản loại trừ
Kiểm tra kỹ phạm vi rủi ro và danh mục loại trừ giúp doanh nghiệp tránh các tranh chấp pháp lý khi yêu cầu bồi thường. Các đơn vị bảo hiểm thường loại trừ bồi thường đối với 3 trường hợp: hao hụt tự nhiên, đóng gói bao bì không đạt quy cách kỹ thuật, hoặc tổn thất phát sinh do lỗi cố ý từ bên được bảo hiểm. Doanh nghiệp cần lựa chọn 1 trong 3 nhóm điều kiện bảo hiểm tiêu chuẩn sau:
| Điều kiện bảo hiểm | Phạm vi bảo vệ | Đối tượng phù hợp |
|---|---|---|
| All Risks (Mọi rủi ro) | Bảo vệ toàn diện trước mọi tổn thất, trừ các điểm loại trừ cụ thể trong hợp đồng | Hàng hóa giá trị cao, dễ hư vỡ như linh kiện điện tử, mỹ phẩm, thực phẩm đóng hộp |
| Named Perils (Rủi ro chỉ định) | Chỉ bồi thường các rủi ro cụ thể được liệt kê trong hợp đồng | Hàng hóa đóng gói ổn định, ít rủi ro đặc thù như vật liệu khô, thiết bị cơ khí |
| Trách nhiệm hạn chế | Bảo vệ trước các rủi ro cơ bản với mức phí thấp nhất | Doanh nghiệp vừa và nhỏ có ngân sách lưu kho tối ưu |
Doanh nghiệp cần đọc chi tiết từng điều khoản loại trừ trước khi ký kết để tránh hiểu sai phạm vi hợp đồng bảo hiểm.
Đánh giá uy tín và năng lực của đơn vị cung cấp bảo hiểm
Đánh giá năng lực tài chính và uy tín của công ty bảo hiểm đảm bảo quá trình xử lý bồi thường diễn ra minh bạch, đúng thời hạn. Doanh nghiệp cần kiểm tra 3 tiêu chí chính: giấy phép kinh doanh bảo hiểm do Bộ Tài chính cấp, xếp hạng năng lực tài chính độc lập, và lịch sử chi trả bồi thường thực tế. Doanh nghiệp nên ưu tiên các công ty bảo hiểm có kinh nghiệm chuyên sâu trong lĩnh vực tài sản kho vận và am hiểu chuỗi cung ứng tại Việt Nam.
Lưu ý về quy trình giám định thiệt hại và trách nhiệm bồi thường
Quy trình giám định hiện trường quyết định trực tiếp đến mức độ bồi thường tổn thất cho doanh nghiệp. Doanh nghiệp phải thông báo ngay cho đơn vị bảo hiểm qua đường dây nóng khi phát hiện sự cố, đồng thời giữ nguyên hiện trạng hàng hóa cho đến khi có biên bản giám định hiện trường. Trường hợp không đồng thuận với kết quả giám định, doanh nghiệp có quyền chỉ định đơn vị giám định độc lập. Số tiền bồi thường được xác định dựa trên mức độ hư hại thực tế, giá trị thị trường của hàng hóa tại thời điểm xảy ra sự cố và điều khoản trách nhiệm quy định trong hợp đồng.

Các loại rủi ro bảo hiểm hàng hóa trong kho thường bảo vệ
Hợp đồng bảo hiểm kho hàng thường bảo vệ doanh nghiệp trước 3 nhóm rủi ro chính: hỏa hoạn thiên tai, mất mát do trộm cắp và hư hỏng trong quá trình xếp dỡ.
Rủi ro hỏa hoạn, cháy nổ và thiên tai
Hỏa hoạn, cháy nổ và thiên tai là nhóm rủi ro phổ biến nhất được các gói bảo hiểm tiêu chuẩn chi trả. Nhóm này bao gồm chập điện, nổ bụi, sét đánh, bão lũ và ngập nước. Doanh nghiệp cần tìm hiểu rõ kho chứa hóa chất là gì cùng các quy chuẩn kỹ thuật an toàn phòng chống cháy nổ khi lưu trữ các mặt hàng dung môi hay nguyên liệu nhạy cảm. Tại khu vực phía Nam và TP. Hồ Chí Minh, doanh nghiệp cần chú ý điều khoản ngập lụt vào mùa mưa (tháng 5 đến tháng 11) để đảm bảo quyền lợi bồi thường khi phát sinh ngập úng cục bộ.
Rủi ro mất mát, trộm cắp và hành vi phá hoại
Bảo hiểm bảo vệ tài sản doanh nghiệp trước các hành vi trộm cắp, cướp đoạt hoặc phá hoại có chủ đích. Nhóm rủi ro này đặc biệt cần thiết khi lưu trữ hàng điện tử, dược phẩm, mỹ phẩm và hàng tiêu dùng nhanh (FMCG). Đơn vị bảo hiểm thường quy định điều kiện chi trả đi kèm là cơ sở lưu trữ phải có hạ tầng an ninh đạt chuẩn: camera giám sát 24/7, bảo vệ vòng ngoài túc trực và hệ thống khóa từ kiểm soát truy cập.
Rủi ro hư hỏng hàng hóa do sai sót trong quá trình xếp dỡ
Hàng hóa bị vỡ, rách bao bì, móp méo do sự cố nâng hạ hoặc thao tác xếp dỡ sai quy trình được bảo hiểm chi trả nếu hợp đồng có quy định. Bảo hiểm không chi trả cho các hao hụt tự nhiên (bay hơi, co rút) hoặc hư hỏng do bao bì đóng gói không đạt chuẩn. Doanh nghiệp nên lưu kho tại các đơn vị có thiết bị nâng hạ chuyên dụng, tải trọng sàn đạt chuẩn và đội ngũ vận hành tuân thủ nghiêm ngặt quy trình xuất nhập FIFO/FEFO.
Quy trình đăng ký bảo hiểm hàng hóa lưu kho cho doanh nghiệp
Quy trình đăng ký bảo hiểm hàng hóa lưu kho tiêu chuẩn cho doanh nghiệp gồm 3 bước tuần tự: chuẩn bị hồ sơ, lựa chọn gói bảo hiểm và lưu trữ chứng từ pháp lý.
Bước 1: Chuẩn bị hồ sơ chi tiết và danh mục hàng hóa
Doanh nghiệp chuẩn bị bộ hồ sơ đăng ký gồm 4 tài liệu chính: danh mục chi tiết hàng hóa (tên hàng, số lượng, trọng lượng, giá trị khai báo), hóa đơn thương mại hoặc chứng từ chứng minh quyền sở hữu, thông tin pháp lý kho bãi, và biên bản nghiệm thu PCCC của cơ sở lưu kho. Thông tin khai báo càng minh bạch và chính xác, đơn vị bảo hiểm càng nhanh chóng phê duyệt hợp đồng.
Bước 2: Lựa chọn gói bảo hiểm phù hợp và ký kết hợp đồng
Sau khi hoàn tất thẩm định hiện trạng kho và danh mục hàng hóa, đơn vị bảo hiểm sẽ gửi biểu phí chi tiết. Phí bảo hiểm được tính theo tỷ lệ phần trăm trên tổng giá trị hàng hóa khai báo, phụ thuộc vào đặc tính hàng hóa, phạm vi rủi ro và điều kiện kỹ thuật của kho bãi. Khi ký hợp đồng, doanh nghiệp cần rà soát kỹ các điều khoản: phạm vi bồi thường, danh mục loại trừ, thời hạn bảo hiểm và quy trình xử lý sự cố khẩn cấp.
Bước 3: Lưu trữ chứng từ và giấy chứng nhận bảo hiểm
Sau khi hoàn tất thanh toán phí bảo hiểm, công ty bảo hiểm cấp Giấy chứng nhận bảo hiểm (Insurance Certificate) xác nhận quyền lợi bảo vệ. Doanh nghiệp cần số hóa và lưu trữ toàn bộ hồ sơ gồm hợp đồng, phụ lục danh mục hàng hóa và Giấy chứng nhận bảo hiểm tại nơi an toàn. Việc lưu trữ hồ sơ khoa học giúp doanh nghiệp nhanh chóng hoàn thiện thủ tục khiếu nại bồi thường trong thời gian sớm nhất khi xảy ra sự cố.
Lợi ích khi kết hợp bảo hiểm hàng hóa và dịch vụ kho bãi tại LogiHub
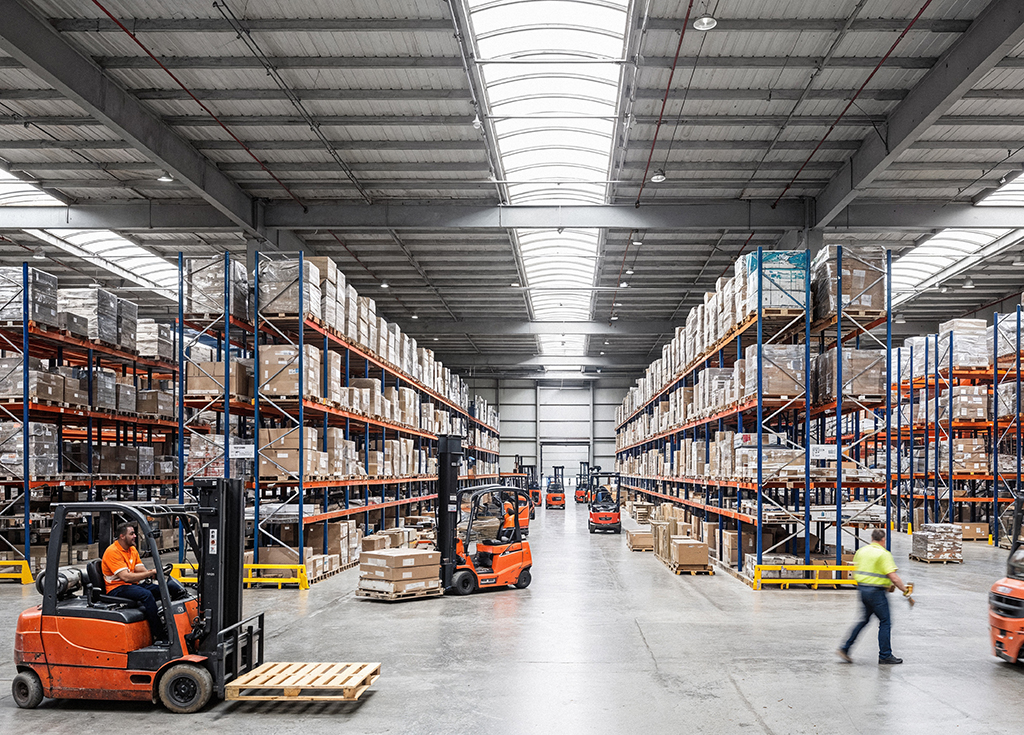
Kết hợp bảo hiểm hàng hóa với hạ tầng kho bãi đạt chuẩn tại LogiHub tạo nên lớp bảo vệ kép toàn diện cho doanh nghiệp: kho đạt chuẩn ngăn ngừa rủi ro phát sinh, còn hợp đồng bảo hiểm bảo toàn giá trị vốn lưu động nếu sự cố xảy ra.
Hệ thống kho bãi của LogiHub (Công ty TNHH Dịch Vụ Kho Bãi LogiHub) đáp ứng trọn vẹn các tiêu chuẩn an toàn kỹ thuật:
- PCCC đạt chuẩn pháp lý: 100% kho bãi được nghiệm thu PCCC tự động theo Luật Phòng cháy, chữa cháy và cứu nạn, cứu hộ năm 2024; tổ chức huấn luyện nội bộ định kỳ 06 tháng/lần và diễn tập cứu nạn cứu hộ hằng năm.
- An ninh đa lớp 24/7: Lực lượng bảo vệ trực 03 ca tuần tra liên tục mỗi 02 giờ, hệ thống camera HD ghi hình 24/7 lưu trữ dữ liệu 30 ngày, kiểm soát ra vào bằng thẻ từ cá nhân hóa.
- Hạ tầng tải trọng cao và chống ngập: Nền kho thiết kế cao hơn mặt đường chống ngập úng mùa mưa; kết cấu sàn chịu lực 3–5 tấn/m², dock cao 1,2 m (3,9 ft) trang bị sàn nâng thủy lực tiếp nhận container 40 feet (12,2 m); đội ngũ lái xe nâng có chứng chỉ vận hành nghiệp vụ.
- Bảo hiểm trách nhiệm pháp lý cao: LogiHub duy trì bảo hiểm trách nhiệm người lưu giữ hàng hóa hạn mức 10.000.000.000 đồng/năm và hỗ trợ kết nối khách hàng với các đối tác bảo hiểm uy tín (mức phí tham khảo 0,08 – 0,15% giá trị hàng/năm).
LogiHub cung cấp hệ sinh thái 08 dịch vụ kho bãi chuyên biệt — từ kho mini ô 2 m² (21,5 ft²), kho mát (18 – 25°C), kho lạnh (ngăn mát 0 – 5°C, ngăn đông −25°C đến −18°C), kho lưu trữ hồ sơ tài liệu, kho hàng TMĐT, kho tự quản đến kho bãi nhà xưởng và kho xây dựng theo yêu cầu (Built-to-Suit).
Quý doanh nghiệp cần tư vấn không gian lưu kho an toàn và tối ưu chi phí, vui lòng liên hệ:
- Hotline: 0909 999 543 (tư vấn 07:00 – 21:00 hằng ngày; khẩn cấp tiếp nhận 24/7)
- Trụ sở chính: 70 Đường Số 20, phường Tân Hưng, TP. Hồ Chí Minh
- Chi nhánh Hà Nội: 64 Tô Hiệu, phường Hà Đông, Hà Nội
- Website: dichvuchothuekho.com
