

Lưu trữ hồ sơ kiểm toán là nghĩa vụ pháp lý bắt buộc đối với mọi doanh nghiệp kiểm toán độc lập tại Việt Nam. Khi cơ quan thuế, thanh tra tài chính hoặc cơ quan quản lý nhà nước yêu cầu đối soát, hệ thống hồ sơ được bảo quản toàn vẹn chính là cơ sở pháp lý vững chắc bảo vệ doanh nghiệp. Nắm rõ quy chuẩn luật định và lựa chọn giải pháp lưu trữ chuyên nghiệp giúp đơn vị kiểm toán phòng ngừa triệt để rủi ro pháp lý, tối ưu ngân sách vận hành và khẳng định uy tín với khách hàng.
Hồ Sơ Kiểm Toán Là Gì Và Tại Sao Cần Lưu Trữ?
Khái Niệm Hồ Sơ Kiểm Toán
Hồ sơ kiểm toán (audit documentation / working papers) là tập hợp toàn bộ tài liệu do kiểm toán viên (KTV) lập, thu thập, phân loại và lưu giữ trong suốt quá trình thực hiện cuộc kiểm toán. Tài liệu này được thể hiện dưới nhiều hình thức: văn bản giấy, dữ liệu điện tử hoặc phương tiện lưu trữ số khác theo quy định pháp lý.
Hồ sơ không chỉ bao gồm báo cáo kiểm toán phát hành chính thức. Kế thừa các kinh nghiệm lưu trữ hồ sơ kế toán thực tiễn, hồ sơ kiểm toán bao gồm: hợp đồng kiểm toán, kế hoạch kiểm toán tổng thể, bảng phân tích số liệu, biên bản làm việc, thư xác nhận ngân hàng, bằng chứng kiểm toán và tài liệu đối soát bên thứ ba. Đây là bằng chứng phản ánh trung thực xét đoán chuyên môn và quy trình làm việc độc lập của KTV.
Mục Tiêu Của Việc Lưu Trữ Hồ Sơ Kiểm Toán
Việc bảo quản hồ sơ kiểm toán hướng tới 3 mục tiêu trọng tâm:
- Chứng minh tính tuân thủ chuẩn mực: Xác thực cuộc kiểm toán được lập kế hoạch và thực hiện đúng hệ thống Chuẩn mực Kiểm toán Việt Nam (VSA).
- Hỗ trợ kiểm soát chất lượng: Cung cấp dữ liệu phục vụ soát xét nội bộ và đáp ứng hoạt động thanh tra chuyên ngành định kỳ từ Bộ Tài chính hoặc Hội Kiểm toán viên hành nghề Việt Nam (VACPA).
- Bảo vệ pháp lý khi phát sinh tranh chấp: Đóng vai trò là chứng cứ pháp lý trực tiếp bảo vệ KTV và doanh nghiệp kiểm toán trước các khiếu nại trách nhiệm nghề nghiệp hoặc thanh tra thuế.
Cơ Sở Pháp Lý Và Chuẩn Mực Kiểm Toán
Chuẩn mực Kiểm toán Việt Nam số 230 (VSA 230) — Hồ sơ kiểm toán — quy định KTV phải lập tài liệu kịp thời và đầy đủ, đảm bảo một KTV có kinh nghiệm khác khi tiếp cận có thể hiểu rõ: nội dung, thời điểm, phạm vi thủ tục đã thực hiện, bằng chứng thu thập cùng các vấn đề trọng yếu phát sinh.
Luật Kiểm toán độc lập 2011 (Điều 50), Luật Kế toán 2015 (Điều 41) và Nghị định 17/2012/NĐ-CP (Điều 18) quy định thời hạn lưu trữ bắt buộc tối thiểu 10 năm kể từ ngày ký phát hành báo cáo kiểm toán. Đây là khung pháp lý bắt buộc mọi đơn vị kiểm toán độc lập tại Việt Nam phải thực hiện nghiêm ngặt.

Quy Định Về Thời Hạn Lưu Trữ Hồ Sơ Kiểm Toán
Thời Hạn Lưu Trữ Tối Thiểu
Căn cứ Điều 50 Luật Kiểm toán độc lập 2011 và Điều 18 Nghị định 17/2012/NĐ-CP, quy định về thời gian lưu trữ hồ sơ kiểm toán bắt buộc bảo quản tối thiểu 10 năm tính từ ngày phát hành báo cáo kiểm toán. Người đại diện theo pháp luật của công ty kiểm toán chịu trách nhiệm hoàn tất việc đưa hồ sơ vào hệ thống kho lưu trữ trong thời hạn 12 tháng kể từ ngày phát hành báo cáo.
Theo VSA 230, thời hạn hoàn tất việc tập hợp và đóng tập hồ sơ kiểm toán chính thức là không quá 60 ngày kể từ ngày phát hành báo cáo. Sau thời hạn 60 ngày, hồ sơ được đóng hoàn toàn; mọi sửa đổi, bổ sung sau đó đều phải ghi nhận cụ thể lý do, thời điểm và người phê duyệt.
Phân Loại Hồ Sơ Và Thời Gian Lưu Trữ Vĩnh Viễn
Thời hạn bảo quản tài liệu được quy định cụ thể theo phân loại tính chất hồ sơ:
| Loại Hồ Sơ | Thời Hạn Lưu Trữ | Cơ Sở Pháp Lý |
|---|---|---|
| Hồ sơ kiểm toán (tài liệu làm việc, bằng chứng thu thập) | Tối thiểu 10 năm | VSA 230, Luật Kiểm toán độc lập 2011, Nghị định 17/2012/NĐ-CP |
| Tài liệu kế toán sử dụng trực tiếp để lập báo cáo tài chính | Tối thiểu 10 năm | Luật Kế toán 2015 (Điều 41) |
| Tài liệu kiểm toán liên quan tài sản cố định, bất động sản | Tối thiểu 10 năm | Luật Kế toán 2015 |
| Báo cáo quyết toán ngân sách nhà nước được Quốc hội / HĐND phê chuẩn | Vĩnh viễn | Luật Kế toán 2015 |
| Hồ sơ quyết toán công trình, dự án quan trọng quốc gia, dự án nhóm A | Vĩnh viễn | Luật Kế toán 2015 |
| Tài liệu kiểm toán có ý nghĩa lịch sử, an ninh, quốc phòng | Vĩnh viễn | Luật Kế toán 2015 |
Các Loại Tài Liệu Cần Phải Lưu Trữ
Hồ sơ kiểm toán được tổ chức thành 2 nhóm chính: Hồ sơ Kiểm toán Chung (HSC) chứa thông tin nền tảng về khách hàng phục vụ kiểm toán nhiều kỳ (giấy phép đăng ký doanh nghiệp, điều lệ hoạt động, hệ thống tổ chức) và Hồ sơ Kiểm toán Hiện hành (HSHH) chứa chứng từ của năm kiểm toán tương ứng.
Các tài liệu bắt buộc lưu trữ đầy đủ gồm:
- Quyết định kiểm toán, hợp đồng dịch vụ kiểm toán và kế hoạch kiểm toán tổng thể
- Bằng chứng kiểm toán: bảng tính chi tiết, biên bản làm việc, thư xác nhận ngân hàng, biên bản kiểm kê, hợp đồng kinh tế trọng yếu
- Báo cáo tài chính doanh nghiệp (bản dự thảo đối chiếu và bản chính thức đã kiểm toán)
- Thư quản lý (Management Letter) nêu rõ kiến nghị về kiểm soát nội bộ
- Báo cáo soát xét chất lượng của Ban Giám đốc kiểm toán hoặc chuyên gia soát xét độc lập
- Biên bản giải trình, đối soát số liệu với đơn vị được kiểm toán
- Nhật ký quá trình làm việc của kiểm toán viên chính và tổ kiểm toán

Yêu Cầu Kỹ Thuật Đối Với Các Hình Thức Lưu Trữ
Yêu Cầu Đối Đối Với Hồ Sơ Kiểm Toán Bằng Giấy
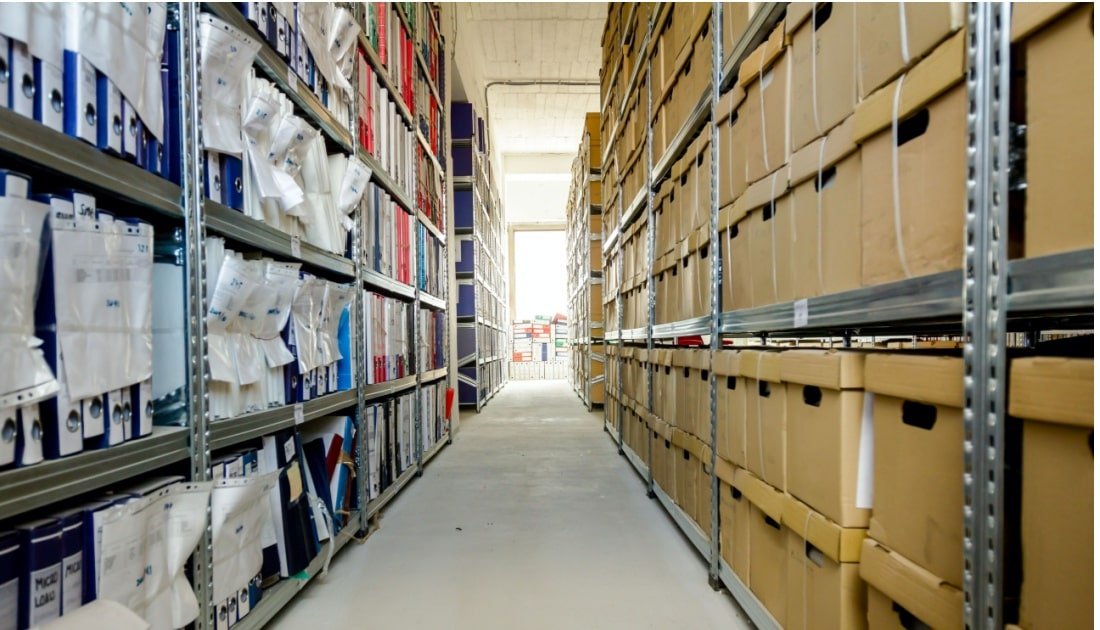
Kho lưu trữ hồ sơ giấy chuyên dụng phải tuân thủ hướng dẫn kỹ thuật của Cục Văn thư và Lưu trữ nhà nước (Bộ Nội vụ). Khu vực lưu trữ cần trang bị máy hút ẩm công nghiệp để duy trì độ ẩm 45 – 60%, ngăn ngừa ẩm mốc làm nhòe mực và thoái hóa giấy; hệ thống phòng cháy chữa cháy (PCCC) tự động đạt chuẩn; kệ thép tiêu chuẩn bố trí khoảng cách lối đi an toàn tối thiểu 0,8 m; cùng biện pháp phun khử trùng, kiểm soát côn trùng và mối mọt định kỳ.
Tài liệu giấy phải được sắp xếp theo thứ tự thời gian phát sinh, phân loại theo khách hàng, niên độ tài chính và mã hợp đồng. Mỗi tập tài liệu cần đóng thùng chuyên dụng, đánh số mã vạch quản lý rõ ràng nhằm hỗ trợ trích lục chính xác khi cơ quan có thẩm quyền kiểm tra.
Yêu Cầu Đối Với Hồ Sơ Kiểm Toán Điện Tử
Căn cứ Điều 21 Nghị định 17/2012/NĐ-CP, hồ sơ điện tử (lưu trữ trên máy chủ, đĩa từ hoặc nền tảng đám mây) phải được đánh chỉ mục theo thứ tự thời gian và duy trì điều kiện chống thoái hóa dữ liệu. Doanh nghiệp cần lập kế hoạch di chuyển dữ liệu (data migration) sang các định dạng mới khi phần mềm hoặc thiết bị cũ lỗi thời, bảo đảm khả năng truy cập trích xuất suốt tối thiểu 10 năm.
Trường hợp hồ sơ điện tử lưu trên các phương tiện đặc thù, đơn vị kiểm toán bắt buộc phải lưu kèm thiết bị hoặc phần mềm đọc tin tương thích để sẵn sàng khai thác bất kỳ lúc nào.
Đảm Bảo An Toàn Và Bảo Mật Dữ Liệu
Hồ sơ kiểm toán chứa thông tin tài chính nhạy cảm của khách hàng, vì vậy bảo mật là điều kiện tiên quyết. Đối với hồ sơ số hóa, hệ thống kiểm soát quyền truy cập theo vai trò (Role-Based Access Control – RBAC), xác thực đa yếu tố và mã hóa dữ liệu là tiêu chuẩn bắt buộc. Quy trình sao lưu dự phòng (backup) tự động định kỳ phải được rà soát tính toàn vẹn dữ liệu thường xuyên.
Vi phạm quy định bảo mật hồ sơ kiểm toán là hành vi bị nghiêm cấm theo Điều 59 Luật Kiểm toán độc lập 2011. Doanh nghiệp vi phạm có thể bị phạt tiền từ 20.000.000 đến 30.000.000 đồng, đình chỉ kinh doanh hoặc thu hồi giấy chứng nhận đủ điều kiện hành nghề kiểm toán.
Giải Pháp Lưu Trữ Hồ Sơ Kiểm Toán Chuyên Nghiệp Tại LogiHub
Tại Sao Nên Thuê Dịch Vụ Lưu Trữ Hồ Sơ Ngoài
Thời hạn bảo quản tối thiểu 10 năm khiến khối lượng chứng từ kiểm toán tích lũy theo cấp số nhân. Tự vận hành kho lưu trữ nội bộ làm tiêu tốn diện tích văn phòng đắt đỏ, gia tăng chi phí vốn đầu tư (CAPEX) cho giá kệ, thiết bị hút ẩm, camera và nhân sự chuyên trách.
Lựa chọn giải pháp thuê kho chuyên dụng bên ngoài giúp công ty kiểm toán chuyển chi phí cố định thành chi phí linh hoạt (OPEX) theo số thùng thực tế, tối ưu ngân sách dựa trên bảng giá cho thuê kho lưu trữ hồ sơ tài liệu minh bạch. Đơn vị kiểm toán vừa bảo vệ dữ liệu theo tiêu chuẩn kỹ thuật cao, vừa an tâm pháp lý nhờ thỏa thuận bảo mật thông tin (NDA) chặt chẽ.
Ưu Điểm Khi Sử Dụng Hệ Thống Lưu Trữ Tại LogiHub
LogiHub cung cấp dịch vụ lưu trữ hồ sơ chuyên nghiệp trên nền tảng dichvuchothuekho.com, vận hành tại Kho Tân Hưng (70 Đường Số 20, phường Tân Hưng, TP. Hồ Chí Minh) và Kho Hà Đông (64 Tô Hiệu, phường Hà Đông, Hà Nội) với các cam kết kỹ thuật chuẩn xác:
- Môi trường kho đạt chuẩn: Kệ thép công nghiệp, độ ẩm duy trì nghiêm ngặt 45 – 60%, phun khử trùng và kiểm soát mối mọt định kỳ 01 lần mỗi tháng.
- An ninh và PCCC tối tân: Hệ thống PCCC tự động nghiệm thu theo Luật Phòng cháy, chữa cháy và cứu nạn, cứu hộ năm 2024; bảo vệ trực 24/7; camera giám sát 24/7 lưu trữ 30 ngày.
- Thùng lưu trữ chuyên dụng: Kích thước chuẩn 48 × 30 × 37 cm, niêm phong an toàn và dán mã vạch quản lý; chỉ hiển thị mã số bảo mật thay tên tài liệu.
- Kiểm soát phân quyền chặt chẽ: Ra vào bằng thẻ từ cá nhân; chỉ người có tên trong danh sách ủy quyền (tối đa 05 người) mới được quyền yêu cầu truy xuất.
- Trích lục nhanh chóng: Bản scan gửi qua email trong 04 giờ làm việc; bản gốc vận chuyển giao tận nơi nội thành trong 24 giờ.
- Báo cáo định kỳ: Cung cấp tài khoản tra cứu trực tuyến danh mục thùng và gửi báo cáo xuất nhập tồn trước ngày 05 hằng tháng.
- Tiêu hủy tài liệu an toàn: Tiêu hủy hồ sơ hết hạn bằng máy cắt vụn (kích thước mảnh tối đa 4 × 40 mm), lập biên bản và cung cấp ảnh chụp xác nhận.
Quy Trình Quản Lý Hồ Sơ Kiểm Toán Khoa Học
LogiHub vận hành quy trình quản lý 4 bước khép kín, bảo đảm tốc độ truy xuất và tính toàn vẹn:
Bước 1 — Thu thập và đóng gói: Doanh nghiệp tự đóng gói hoặc dùng thùng tiêu chuẩn của LogiHub, đánh số thứ tự và dán niêm phong. Xe tải LogiHub đến tận văn phòng tiếp nhận vận chuyển.
Bước 2 — Bảo quản trên hệ thống: Thùng tài liệu được sắp xếp lên kệ thép theo đúng vị trí mã vạch trong kho tiêu chuẩn độ ẩm 45 – 60%.
Bước 3 — Tra cứu và trích lục: Doanh nghiệp gửi mã thùng qua tài khoản trực tuyến hoặc email. LogiHub xử lý giao bản scan trong 04 giờ làm việc hoặc bàn giao bản gốc nội thành trong 24 giờ.
Bước 4 — Tiêu hủy khi hết hạn: Hai bên ký biên bản thống nhất tiêu hủy bằng máy cắt vụn chuyên dụng, hoàn thiện đầy đủ hồ sơ pháp lý xác nhận.
Câu Hỏi Thường Gặp Về Lưu Trữ Hồ Sơ Kiểm Toán
Hạn chót để hoàn tất việc tập hợp hồ sơ kiểm toán là khi nào?
Theo VSA 230, hạn chót để KTV hoàn thành việc tập hợp và đóng hồ sơ kiểm toán là không quá 60 ngày kể từ ngày ký phát hành báo cáo kiểm toán. Sau thời điểm này, hồ sơ được đóng hoàn toàn. Bất kỳ bổ sung hoặc sửa đổi nào sau mốc 60 ngày bắt buộc phải lập biên bản ghi rõ lý do, thời điểm, người thực hiện và người phê duyệt.
Hồ sơ kiểm toán phải lưu trữ bao nhiêu năm?
Căn cứ Điều 50 Luật Kiểm toán độc lập 2011 và Điều 18 Nghị định 17/2012/NĐ-CP, thời hạn lưu trữ hồ sơ kiểm toán bắt buộc tối thiểu là 10 năm kể từ ngày phát hành báo cáo kiểm toán. Một số tài liệu đặc thù như báo cáo quyết toán ngân sách nhà nước được phê chuẩn hoặc hồ sơ dự án quốc gia quan trọng phải được lưu trữ vĩnh viễn theo Luật Kế toán 2015.
Lưu trữ hồ sơ kiểm toán điện tử có cần phải in ra giấy không?
Doanh nghiệp không bắt buộc in toàn bộ hồ sơ điện tử ra giấy. Pháp luật cho phép lưu trữ dưới dạng điện tử có giá trị tương đương bản giấy, với điều kiện hồ sơ phải bảo đảm tính toàn vẹn, bảo mật và truy cập tra cứu được khi thanh tra. Đơn vị kiểm toán phải lưu kèm thiết bị hoặc phần mềm đọc tin tương thích và thực hiện di chuyển dữ liệu định kỳ.
Nếu doanh nghiệp kiểm toán bị giải thể thì hồ sơ xử lý như thế nào?
Trường hợp doanh nghiệp kiểm toán bị giải thể hoặc chấm dứt hoạt động, toàn bộ hồ sơ kiểm toán phải được bàn giao cho cơ quan hoặc tổ chức có thẩm quyền theo quy định pháp luật. Đơn vị tiếp nhận bàn giao chịu trách nhiệm tiếp tục bảo quản an toàn hồ sơ cho đến khi hết thời hạn 10 năm theo Luật Kế toán và Luật Kiểm toán độc lập.
Điều gì xảy ra nếu hồ sơ kiểm toán bị mất trước thời hạn 10 năm?
Làm mất hoặc tiêu hủy trái phép hồ sơ kiểm toán trước thời hạn 10 năm là hành vi vi phạm pháp luật nghiêm trọng. Theo Điều 59 Luật Kiểm toán độc lập 2011, doanh nghiệp kiểm toán và KTV chịu trách nhiệm có thể bị phạt tiền từ 20.000.000 đến 30.000.000 đồng, thu hồi giấy chứng nhận đủ điều kiện kinh doanh và đối mặt rủi ro trách nhiệm pháp lý khi không chứng minh được tính tuân thủ chuyên môn trong các vụ việc tranh chấp.
